Кредитный брокер оказывает помощь в получении кредита в банке физическим и юридическим лицам. За это он получает вознаграждение в виде процента от сделки. Чтобы начать заниматься таким бизнесом в России легально, нужно зарегистрировать фирму или ИП, изучить законодательные основы, обстановку на финансовом рынке, определиться с нишей, привлечь клиентов. Также можно воспользоваться опытом действующих компаний и открыть бизнес по франшизе.
Кредитный брокер - это участник финансового рынка - посредник между банком и заемщиком. Простыми словами - кредитный брокер оказывает помощь в получении кредитов физическим и юридическим лицам.
Но не стоит путать это с «черными брокерами», когда посредник договаривается со знакомым, работающим в банке, и кредит выдается в обход установленных регламентов, или с мошенническими схемами, когда с клиента берут деньги за услугу, а кредит он в итоге не получает. В этом материале рассказано о легальном бизнесе.
Основные форматы кредитного брокериджа:
- посредничество в процессе получения потребительского кредита для физических лиц;
- посредничество при получении кредита и финансирования для бизнеса юридическими лицами и индивидуальными предпринимателями;
- посредничество в сфере ипотеки (ипотечный брокер).
Зачем и кому нужна такая услуга?
Чтобы было понятно, пример с потребительским кредитом.
Исходные данные: Василию срочно нужно взять потребительский кредит в сумме 300 тыс. рублей.
Вариант развития событий №1. В городе есть 12 различных банков. Он начинает обзванивать банки и записывать процентные ставки и условия, чтобы выбрать оптимальный вариант.
Василий выясняет, что процентная ставка зависит от многих параметров: кредитной истории, места работы, срока кредитования, наличия страховки и т. д. Ему предлагают посетить офис банка и подать заявку на кредит. Василий отправляется в офисы банков, чтобы подать заявки и выбрать наиболее выгодное предложение. На это он тратит целый день.
В итоге подает заявки в три банка: в одном ему отказывают, в другом просят дополнительные документы, в третьем - одобряют сумму 200 тыс. рублей. Но эта сумма его не устраивает. Время и нервы потрачены, деньги не взяты.
Вариант развития событий №2: Василий обращается к кредитному брокеру. Здесь оценивают его платежеспособность, проверяют кредитную историю, консультируют, помогают выбрать банк и выгодную программу кредитования. В случае наличия ошибок в кредитной истории (например, некорректно отражается остаток действующего кредита или несуществующие просрочки) кредитный брокер оказывает услугу по их исправлению.
Помогают собрать и заполнить документы, проводят переговоры с сотрудниками банка. Василию остается только приехать в банк, подписать договор и забрать нужную сумму.
Итог: Василий получает необходимую сумму по оптимальным условиям, экономит свое время и нервы. За это он платит определенный процент кредитному брокеру - как правило, от 2% до 10% от суммы полученного кредита.
Клиент платит кредитному брокеру за:
- правовое сопровождение сделки по кредитованию;
- проверку платежеспособности;
- помощь в оформлении документов, консультирование по банковским услугам;
- предоставление сравнительного анализа по условиям кредитования в различных банках;
- помощь с выбором оптимального варианта и с оформлением;
- экономию денег и времени.
Важно! Клиенты будут идти к кредитному брокеру, если выгода по полученному кредиту будет превышать размер вознаграждения за услуги посредника.
Актуален ли бизнес по предоставлению услуг финансового посредничества
По данным рейтингового агентства Fitch, порядка 40 млн человек в России (а это 26% всех жителей страны, или каждый четвертый) имеют кредиты в банках. В то же время количество банков в России последние несколько лет стремительно сокращается. Например, в 2010 году в РФ функционировало 1058 банков, а на начало 2017 года - 623.
Несмотря на такую ситуацию в банковской сфере, а в какой-то мере даже благодаря ей, услуги кредитных брокеров становятся все более востребованными. Это связано с тем, что на рынке появилось множество микрофинансовых организаций, предлагающих «легкие деньги» под бешеные проценты. Чтобы взять ссуду в таких компаниях, достаточно предъявить только паспорт. Деньги дадут под ставку от 1% в день и выше (а это от 365% годовых).
Однако финансовая грамотность населения и желание сберечь собственные деньги растут. Люди ищут варианты экономии денег и времени. За месяц (данные на сентябрь 2017) поисковая система Яндекс фиксирует более 69 тыс. запросов по фразе «помощь в получении кредита» и более 34 тыс. - по фразе «кредитный брокер».
Что касается малого бизнеса, то для получения кредита в банке под приемлемую кредитную ставку приходится собирать немалый пакет документов: устав, свидетельства о регистрации и внесении изменений, данные управленческой и официальной отчетности, документы на недвижимость и транспортные средства и другие. Хорошо, если в компании есть грамотный бухгалтер, который быстро справится с поставленной задачей. Если это не так, то сбор документов превращается в «хождение по мукам». Обращение к кредитному брокеру значительно упрощает процесс и экономит время.
Как открыть бизнес по закону
Специального отдельного закона, регламентирующего работу кредитных брокеров в России, нет. Однако есть очень полезный документ - Профстандарт «Специалист по кредитному брокериджу» № 449, он был утвержден приказом Минтруда РФ № 175н от 19.03.2015 года.
В нем подробно расписано, что должен знать и уметь кредитный брокер, условия и требования, перечень услуг и трудовых действий.
Также предпринимателям, желающим открыть такой бизнес, необходимо придерживаться и не нарушать норм, установленных профильными и смежными законами. К ним относятся:
- Конституция РФ;
- Гражданский кодекс;
- Федеральный закон «О кредитных историях»;
- Закон «О банках и банковской деятельности»;
- ФЗ «О персональных данных»;
- Налоговый кодекс;
- Закон «О рекламе»;
- и ряд других, в том числе местных, нормативных актов.
Юридические тонкости: деятельность по предоставлению услуг кредитного брокера не подлежит лицензированию. Работать в этой сфере можно как в статусе ИП, так и ООО. В качестве оптимальной системы налогообложения эксперты советуют выбрать УСН 6%.
Схема работы и пошаговый план открытия бизнеса
Прежде чем открывать бизнес по предоставлению услуг кредитного брокера, нужно изучить ситуацию на рынке финансовых услуг в регионе, где планируется открыть бизнес.
- Посетить отделения банков, ознакомиться с их предложениями по кредитам, требованиям к заемщикам, возможным суммам кредитования. Провести переговоры на предмет финансового посредничества. Некоторые банки официально работают с кредитными брокерами путем заключения с ними агентских договоров. В таких случаях, помимо вознаграждения за свои услуги от клиентов, посредник получает еще и агентское вознаграждение от банка. Однако это не самоцель работы кредитного брокера. Цель кредитного брокера - подобрать банковский продукт с оптимальными условиями: срок, ставка, сумма, чтобы клиент не переплачивал лишних денег и сэкономил свое время.
- Посетить компании действующих кредитных посредников и посмотреть, как устроен бизнес «изнутри». Определиться с нишей (ипотека, потребительские кредиты или кредиты для бизнеса). Это нужно для понимания портрета целевого клиента и спектра оказываемых услуг.
- Изучить законодательные основы, особенности и условия работы с сервисами по проверке кредитной истории, таких как НБКИ (Национальное бюро кредитных историй), «Эквифакс». Наличие долгов по исполнительным листам проверяется на сайте ФССП (Федеральной службы судебных приставов).
- Зарегистрировать компанию или индивидуальное предпринимательство, придумать название, провести рекламную кампанию, разместить объявления для клиентов.
- Арендовать офис, оборудовать его офисной техникой и мебелью, подключить интернет и телефон, нанять сотрудников.
Что касается пятого шага, то начинать можно без офиса, достаточно иметь под рукой мобильный телефон и возможность выхода в интернет. Также можно начать работать удаленно: создать в интернете сайт или посадочную страницу, через которые предлагать свои услуги.
Каналы привлечения клиентов стандартные: контекстная реклама, социальные сети, объявления на платных и бесплатных онлайн площадках («Авито», «Моя реклама», «Из рук в руки») и другие.
Эксперты также рекомендуют оповестить всех своих друзей и знакомых о бизнесе, связанном с помощью в получении кредитов. Ведь чем больше людей будет знать о возможности оформить кредит быстрее и дешевле путем обращения к кредитному брокеру, тем больший будет поток клиентов. Конечно, нужно еще себя зарекомендовать: оказывать услуги качественно.
Обзор франшиз кредитных брокеров
Упростить процесс создания и начала работы компании по предоставлению услуг кредитного брокера можно, если открыть такой бизнес по франшизе. Перейдем к обзору двух франшиз, которые представлены на рынке франчайзинга в России.
Компания позиционирует себя как центр привлечения финансирования для людей и бизнеса. Партнерам предлагается три тарифных плана на выбор: «Старт», «Стандарт» и «Эксклюзив». Узнать стоимость франшизы можно на сайте компании: http://franch.banksovetnik.ru .
«Банковский советник» предлагает не просто помощь в открытии компании кредитного брокера, а готовую бизнес-модель, в которую входит:
- разработка сайта;
- дизайн-проект офиса;
- CRM -система с модулем проверки кредитных историй;
- онлайн обучение;
- составление бизнес-плана;
- шаблоны всех типов договоров;
- плюс ряд дополнительных опций (в зависимости от пакета).
Смотрите видео о франшизе «Банковский советник»
Франшиза «Финансовые партнеры»
Компания «Финансовые партнеры» выступает посредником в сфере оказания услуг при оформлении потребительских кредитов, ипотеки, кредитов для бизнеса, автокредитов, лизинга. Ссылка на сайт: franchise.fin-partners.ru .
Франчайзинговые пакеты описаны в таблице 1.
| Состав и стоимость пакета | Пакет «Лайт» | Пакет «Стандарт» | Пакет «Все сразу» |
|---|---|---|---|
| Кому подходит | Для городов с населением менее 300 тыс. человек или для уже работающих компаний | Для городов с населением от 300 тыс. | Для городов с населением более 300 тыс. человек |
| Время на запуск | |||
| Что включено | Запуск офиса; Фирменная CRM-система; Запуск клиентопотока; Онлайн-курс для сотрудников; Договора для работы; Визитки и фирменный стиль; Маркетинг-кит; Онлайн-консультации | Весь пакет «Лайт» плюс: Открытие и обустройство офиса; Подбор персонала; Курс обучения; 50 заявок клиентов на кредит и ипотеку; Не менее пяти каналов работы с банками; Не менее пяти сертификатов банков-партнеров | Весь пакет «Стандарт» плюс: Не менее десяти каналов для работы с банками; Не менее десяти сертификатов банков-партнеров; Подбор сотрудников; 100 заявок клиентов на кредит и ипотеку; Выезд специалиста для запуска офиса и обучения; Услуги по исправлению кредитной истории; На 5000 руб. пополнен баланс по проверкам |
| Стоимость франшизы | 390 000 рублей | 590 000 рублей | 890 000 рублей |
Финансовый бизнес – это деятельность субъекта предпринимательского бизнеса по организации и развитию денежного обращения, а также обращению долговых и долевых ценных бумаг (долевые – акции, долговые – облигации, вексили, сертификаты и т. д.).
Существует две составляющие финансового предпринимательства :
1. Выпуск ценных бумаг и денежных знаков;
2. Оказание финансовых услуг, предметом которых выступают валютно-денежные ценности и ценные бумаги.
Финансовый рынок – сфера деловых отношений, где формируется спрос и предложение на финансовые ресурсы, происходит движение данных ресурсов в целях выполнения любых деловых операций.
Финансовый рынок
Денежный Фондовый Финансовые кредиты Валюта Ценные бумаги Инвестиции
К финансовому бизнесу относится деятельность коммерческих банков, фондовых бирж, страховых компаний, валютных бирж и инвестиционный бизнес.
Коммерческий банк – это финансово-кредитная организация акционерного типа, кредитующая на платной основе юридических и физических лиц, осуществляющая прием денежных вкладов и расчетные операции по поручению клиентов.
Функции коммерческих банков :
проведение кредитных операций;
организация депозитного хранения ресурсов;
осуществление сопровождения торговых сделок иностранной валютой;
проведение денежных расчетов в безналичной форме, инвестиционное посредничество, лизинговая, факторинговая и экспертная деятельность;
и другие функции.
Перечисленные функции могут быть реализованы по средствам трех банковских операций :
1) пассивные – привлечение средств;
2) активные – размещение средств, когда банк выступает в качестве кредитора.
Существуют следующие принципы кредитования : возвратность, платность, срочность.
комиссионные – проведение расчетных операций.
Фондовая биржа – это организация, предметами которой выступают: обеспечение необходимых условий нормального обращения ценных бумаг; определение рыночных цен на ценные бумаги; распространение информации о ценных бумагах и об их эмитентах.
Принципы деятельности фондовых бирж:
гласное проведение всех сделок;
жесткое регламентирование администрации биржи деятельности посреднических фирм путем установления правил торгов;
легкое доверие между брокером и клиентом.
На фондовой бирже объектом торгов выступают лишь те ценные бумаги, которые прошли процедуру отбора (листинг), таким образом, компания-эмитент и ее ценные бумаги заносятся в биржевой лист. Ценные бумаги, допущенные к биржевым торгам, называются фондовыми ценностями .
Функционирование фондовой биржи базируется на оперативном предложении спроса и предложения. На фондовой бирже проводятся котировки ценных бумаг . Они состоят в регулярной оценке специалистами котировочного отдела биржи курса покупателей и курса продавцов по всем ценным бумагам.
Текущие курсы показывают по какой цене в данный момент можно продать или купить определенные ценные бумаги. Эти цены служат для определения деловой активности.
Инвестиционный бизнес.
В общем случае инвестиционный бизнес – это совокупность деловых процессов и отношений, формирующихся в ходе использования субъектами бизнеса финансовых ресурсов с целью создания новых направлений предпринимательской деятельности, расширение и развитие существующих.
Существует два типа инвестиционной предпринимательской деятельности :
материальное (вложение в постройку);
нематериальное (в будущее).
реальное инвестирование, которое в свою очередь делится на:
финансовое инвестирование предполагает приобретение ценных бумаг.
Субъекты инвестиционного бизнеса : инвесторы; эмитенты ценных бумаг; другие хозяйствующие субъекты, являющиеся получателями инвестиционных ресурсов.
Инвесторы :
Индивидуальные – это физические и юридические лица, участвующие в купле-продаже ценных бумаг;
Институциональные :
инвестиционные банки – это разновидность коммерческих банков, которые могут осуществлять эмиссию акций, формировать инвестиционный портфель, участвовать в инвестиционных проектах;
инвестиционные фонды – это специализированные финансовые организации, деятельность которых связана с движением ценных бумаг от непосредственных инвесторов к объектам финансового инвестирования. Эти фонды выполняют две операции: выпускают акции, далее направляя аккумулированные средства на покупку ценных бумаг, выпущенных другими эмитентами (паевой, чековый).
инвестиционные компании отличаются от инвестиционных фондов лишь тем, что не имеет права привлекать ресурсы физических лиц. Инвесторами могут выступать негосударственные пенсионные фонды и страховые общества или компании.
инвесторы-вкладчики – юридические лица, осуществляющие инвестирование финансовых ресурсов в инвестиционные проекты;
инвестиционные посредники – это юридические лица, содействующие эмитентам и инвесторам-вкладчикам в установлении и поддержании деловых отношений. К их числу относятся:
Страховой бизнес.
Предпринимательский бизнес на рынке страховых услуг осуществляется страховыми компаниями. Основной формой деятельности страховых компаний является создание и обслуживание страховых фондов необходимых различным субъектам бизнеса для защиты от рисков и возмещения убытков.
Под страховым фондом понимается совокупность финансовых ресурсов, которая может быть использована для покрытия убытков, возникающих в результате деловой активности субъектов бизнеса.
Страхование – это отношения по защите имущественных интересов физических и юридических лиц при наступлении заранее оговоренных событий (страховых случаев).
Защита интересов клиентов осуществляется за счет средств страховых фондов, формируемых из добровольных или обязательных взносов этих юридических или физических лиц.
Субъекты страховых отношений – это:
страхователи осуществляют страхование и уплачивают за это страховые взносы;
страховщики - страховые компании;
выгодополучатели получают страховую сумму.
В некоторых видах страхования страхователи и выгодополучатели совпадают.
Отрасли страхования :
– личная;
– имущественная;
– страхование ответственности.
Функциями страховой компании являются: аналитическая, а также обеспечение собственной безопасности и безопасности клиентов.
Деятельность валютных бирж.
Валютные биржи являются субъектами валютного рынка.
Валютный рынок – это сектор денежного рынка, на котором осуществляется купля-продажа валют различных государств, т. е. обмен одной валюты на другую.
Взаимный обмен валют разных стран называется конвертацией валюты .
Субъекты валютного рынка делятся на две группы :
1. Пассивные участники , т. е. субъекты у которых необходимость в проведении валютных операций имеет непостоянный характер. Они обращаются в этом случае за ценами на валюту к банку.
2. Активные участники устанавливают цены на валюту коммерческим банкам, обращающимся к ним за котировкой.
Среди активных субъектов валютного рынка выделяются валютные дилеры (например, это коммерческие банки, крупные акционерные компании, которые обладают большим собственным капиталом и специализируются на торговле валютными ценностями).
Операции валютных дилеров называется валютный дилинг , состоящий из:
Депозитные операции по регулированию валютного счета открытого клиентом в банке;
Форекс – это конвертация средств клиента из одной валюты в другую, а также спекуляция на изменении валютного курса для получения прибыли.
Участниками валютных бирж могут быть только банки. Объектом биржевых сделок является иностранная валюта.
Валютные биржи выполняют две задачи :
1. Установление в результате биржевых торгов реального валютного курса.
2. Сбор и анализ информации и процессах, происходящих на валютном рынке.
Аудиторская деятельность – это оказание услуг по выявлению объективной информации о финансово-хозяйственном состоянии предприятия.
Наличие достоверной информации делает возможным прогнозирование последствий принимаемых решений.
Аудит заключается: в проведении экспертизы бухгалтерско-финансовой отчетности предприятия, в проверки порядка ведения бухгалтерского учета, исправности и обоснованности уплаты налогов.
Цель аудиторской деятельности – установление степени достоверности бухгалтерской и финансовой отчетности, а также меры соответствия совершенных финансовых и хозяйственных операций нормативным актам.
В соответствии со способом проведения различаются:
1. Внутренний аудит проводится собственными структурными подразделениями;
2. Внешний аудит проводится независимыми аудиторскими компаниями.
Аудит может проводиться добровольно и в обязательном порядке.
В отношении к финансовому рынку общество делится на две основные категории. Одна — ничего не знает о нем, часто это порождает страх и предвзятое отношение к системе. Другая — успешно пользуется возможностями, которые дает этот механизм. Возможно, в этой второй категории и ваш сосед Петр Иванович, который недавно купил новенькую Volvo XC 60. Поэтому расширяем понимание и внимательно изучаем, что такое финансовый рынок и как на нем зарабатывать, как минимум, среднюю заработную плату и, как максимум… Впрочем, максимум у каждого свой и зависит только от вас.
Финансовый рынок — это регулируемый механизм, система (виртуальная площадка, если хотите), на которой продают и покупают валюту, акции, золото, сырье и другие финансовые инструменты. И не важно, в какой точке планеты находятся продавцы и покупатели, и сколько тысяч километров разделяют их друг от друга. Регулирование финансового рынка — сфера деятельности центральных банков и международных органов, которые выдают лицензии на осуществление деятельности участникам рынка. Поэтому финансовый рынок — абсолютно контролируемая система.
В зависимости от того, какие именно ресурсы покупают/продают на рынке, и классифицируют площадки. Основные финансовые рынки — это фондовый (торгуют акциями), валютный или форекс (огромная площадка для купли/продажи денежных единиц разных государств), драгоценных металлов, сырья, контрактов и другие. Подробнее о видах финансового рынка читайте в статье “ ”. Обобщенно и просто для понимания структура финансового рынка описана на схеме.
Участники финансового рынка — это непосредственные продавцы и покупатели (причем, продавец может стать покупателем, и наоборот), то есть центральные и коммерческие банки, предприятия, страховые компании и всевозможные фонды, а также посредники — брокеры и дилеры. Чтобы подробнее ознакомиться с участниками финансового рынка, посмотрите статью “ ”. И самое главное — участником этого разумного прибыльного механизма сегодня может стать каждый.
Зачем нужен финансовый рынок
Международный и российский финансовый рынок преследуют одни и те же цели, но на разных уровнях. Вот основные функции рынков.
- Обеспечивать куплю и продажу валюты, акций, золота, сырья внутри государства и между странами.
- Перераспределять капитал между участниками рынка. Например, молокозавод решил выпускать йогурты. Но у него нет сейчас денег, чтобы купить необходимое оборудование. Завод выпускает дополнительные акции и размещает их на мировом финансовом рынке или региональном (в России, к примеру), а конкретно на фондовой бирже. В это время инвесторы (люди или другие предприятия), которые верят, что завод увеличит прибыль, продавая йогурты, а значит его стоимость увеличится в разы, покупают новые акции завода. Условно, по 1 доллару за акцию. Завод получает деньги, ставит оборудование, успешно продает йогурты. Таким образом, стоимость его активов растет, а значит дорожает и акция. Если инвестору срочно нужны деньги, он продает акции молокозавода другим участникам рынка, но уже по 1,5 доллара за штуку. Таким образом зарабатывая по 50 центов на каждой акции. На ровном месте, дважды кликнув мышкой (условно, конечно). Все остаются довольны — завод с новым оборудованием, инвестор, — с прибылью. Работать с финансовым рынком выгоднее, чем с банком и для завода, и для инвестора — банковский кредит придется отдавать, да еще и с процентами, а депозит не дает такой прибыли, как акции.
- Управлять финансовыми рисками или страховать компании, работающие с заграницей, от колебания валют (называется хеджирование). Это торговля фьючерсами и опционами. Подробнее смотрите в .
- Управлять инвестициями. Следя за состоянием рынка, вы можете выгодно продавать и покупать акции, валюту, золото, сырье и так далее, и зарабатывать на этом даже 30% в год от суммы инвестиций. Так делают негосударственные пенсионные фонды, страховые и другие финансовые компании. Только там этим занимается трейдер с хотя бы пятилетним опытом, и есть целый отдел, который принимает решение по той или иной операции.
- Получать спекулятивный заработок. И именно в этом финансовый рынок становится интересным для обычного человека. Смотрите дальше.
Как обычному человеку заработать на финансовом рынке
Напрямую выйти на рынок и покупать/продавать там валюту, акции, золото человек не может. Для этого ему нужен посредник — брокер или дилер. С посредником вы можете стать трейдером (то есть, покупателем и продавцом) и зарабатывать на удачной покупке и выгодной продаже финансовых активов. Все, что нужно для этого:
- выбрать надежного брокера, что еще, кроме отзывов, учитывать при выборе брокера, смотрите в статье “ ”;
- пройти бесплатное дистанционное обучение;
- потренироваться торговать на пробном счете (это называется демо-счет);
- открыть реальный депозит у брокера и получить опытного финансового аналитики компании;
- совершать сделки, прислушиваясь к консультанту;
- зарабатывать.
Очень важно прислушиваться к мнению аналитика компании. Он давно работает на бирже и лучше ее знает. К тому же, брокер зарабатывает, если зарабатываете вы, поэтому конфликта интересов нет. Со временем вы станете профессиональным трейдером и сможете принимать решения самостоятельно. В принципе, вы можете сделать это в любое время, однако рекомендуем на первых этапах работы прислушиваться к мнению персонального консультанта.
Преимущества инвестирования на финансовом рынке
И наконец, почему финансовый рынок — надежная и одна из самых прибыльных инвестиций.
Где вы обычно храните свободные деньги? В России люди больше всего доверяют домашнему сейфу и банкам. Накопительное страхование и всевозможные фонды в СНГ пока не получили широкого распространения. Ни первый, ни второй способ не гарантирует вам сохранность, а уж тем более приумножение финансов. А ведь деньги должны работать, даже когда вы просто спите. Отсюда и преимущества работы на фондовом, валютном, сырьевом и других рынках в сравнении с банками.
- Прибыльность на финансовом рынке гораздо выше, чем если положите деньги в банк. Тем более, если рассматривать долгосрочную перспективу. В среднем, банковская ставка варьируется от 8,5 до 9,5 % годовых! На бирже при правильном подходе вы сможете зарабатывать от 30% в год! К тому же не нужно ждать, пока закончится срок депозита, если вам срочно понадобятся деньги. А вспомните регулярные моратории на снятие депозитов в банках, когда вы в нужный момент просто не можете забрать свои рубли или доллары. У брокеров такого нет, и при необходимости вы сможете снять свой депозит в любое время.
- Прибыль зависит только от вас. Бесплатное обучение и взаимодействие с консультантом брокера позволят вам стать хозяином своей жизни. Вы самостоятельно решаете, когда и какую валюту или сырье покупать. Прекрасная возможность взять наконец ответственность за свою жизнь на себя и начать жить достойно.
Если готовы сделать первый шаг к успеху, тогда регистрируйтесь сейчас, и ваш первый миллион станет ближе.
К сожалению, финансовый рынок Российской Федерации нельзя назвать стабильным, что усложняет работу предприятиям и коммерческим учреждениям. Иметь собственный бизнес и успешно им управлять – крайне сложный процесс, особенно в условиях шаткости экономики, особенно если вы участвуете в . Для удержания какой-либо организации на плаву необходимо хорошо понимать принципы кредитных и финансовых процессов, а также уметь ими управлять. Ниже рассмотрены основные программы для предпринимателей, представленные крупнейшими банками России.
Лизинговые программы
Лизинг – это своеобразный вид арендных отношений, но с правом выкупа. Между арендодателем и арендатором заключается договор на длительный период (может достигать нескольких лет). На протяжении всего обусловленного срока одна из сторон выплачивает арендную плату другой, а по окончанию заключенной договоренности арендодатель может выкупить имущество, погасив остаточную сумму от стоимости. Существуют классический и возвратный тип лизинга. В качестве предмета договора могут выступать автомобили, оборудование, помещения и прочее.
Сбербанк России предлагает следующие предложения лизинга для малого бизнеса.
Программа «Лайт»
По условиям данного предложения арендатор обязан уплатить первоначальный взнос – аванс (10–12% от суммы), но при этом стоимость арендуемого имущества не должна превышать 12 миллионов рублей. Срок заключения договора может варьироваться от года до почти трех (37 месяцев). Под влиянием падения или повышения курса и прочих экономических колебаний стоимость аренды может изменяться, но не больше чем на 8%.
Программа «Стандарт»
Если сравнивать с предыдущим предложением, данное требует значительно большего первоначального капитала, поскольку авансовый взнос составляет порядка 20–35%, но при этом можно рассчитывать на более стабильную арендую плату. Ее увеличение не может превышать 6–7% от первоначально оговоренной суммы. Допустимая максимальная стоимость арендуемого имущества остается прежней.
В качестве предмета договора могут выступать различные транспортные средства и специализированная техника. Для нее и грузовых автомобилей размер первоначального взноса составит 35%.
Программы по кредитованию
Данный сектор банковских услуг считается наиболее востребованным и среди физических и юридических лиц. С целью привлечения клиентов и поддержания конкурентоспособности ассортимент предложений ежегодно расширяется и изменяется. Ниже представлены предложения, разработанные специально для бизнесменов и предпринимателей.
Экспресс-кредитование
Как понятно из самого названия, сроки рассмотрения заявки малы и составляют всего 1–3 суток. Однако процентная ставка такого предложения высока из-за значительных рисков. В Сбербанке России по состоянию на 2016 год существует три предложения данного типа, размер комиссии в которых варьируется от 16,75 до 19% в год. Данный тип кредитования крайне затратен для предпринимателей, но скорость его оформления ежегодно привлекает тысячи потребителей. Это отличная возможность быстро и без лишней документальной тягомотины получить деньги.
Краткосрочные займы
К краткосрочным займам относят овердрафт, банковскую гарантию и пополнение оборотных средств.
Овердрафт представляет собой автоматическое предоставление средств на счет, если закончились собственные, но при условии их возврата в течение 15–60 суток и с дополнительными комиссионными, размер которых оговорен в договоре.
Банковская гарантия – тип оформления займа, при котором непосредственно финансовая организация выступает гарантом и обязуется его уплатить. Данная услуга предоставляется только постоянным крупным клиентам и, конечно же, за определенную плату.
Как правило, клиенты, которые пользуются краткосрочными займами, делают это регулярно. Поэтому договор о предоставлении данной услуги заключается на длительное время с указанием периодичности, размеров комиссии, форс-мажоров и прочих условий.
Эквайринг
Эквайринг – относительно новое понятия в экономики РФ, которое подразумевает под собой обязательство предпринимателей принимать для оплаты услуг или товаров пластиковые карты. Данный способ сотрудничества был взят взаймы у западных коллег, где он приобрел популярность порядка двенадцати лет назад.
Подобная договоренность выгодна обеим сторонам, так как большее количество потребителей используют при расчете кредитные средства, на которые при безналичном расчете не накладывается дополнительная комиссия. Выгода магазинов заключается в получаемых от банка бонусах. Кроме того, торговые точки таким образом уменьшают риски при инкассации.
Всю совокупность отношений, которые имеют место при обмене разного рода материальных и нематериальных благ при посредничестве денег (как универсального платёжного средства), в экономической теории принято называть финансовым рынком.
Финансовые рынки можно назвать движущей силой и основой механизма современной экономики. Чем слаженнее и эффективнее они работают, тем более быстрыми темпами развивается экономика.
Введение
Обмен одних экономических благ на другие, обмен валюты одних стран на валюту других, торговля ценными бумагами, кредитование и т.п. – всё это разновидности операций совершаемых на современном финансовом рынке. А в том случае, когда речь идёт о таких операциях совершаемых в масштабе целых государств между собой, то говорят уже о мировом финансовом рынке.
Таким образом, по масштабу проведения операций, финансовый рынок можно подразделить на две основные категории:
- Национальный финансовый рынок;
- Международный финансовый рынок.
На национальном рынке производятся операции на территории отдельно взятого государства. Соответственно он полностью подчинён национальному законодательству. А международный рынок представляет собой не что иное, как совокупность всех отдельно взятых национальных финансовых рынков и потому не может быть подчинён законам, какого либо отдельного государства (на нём действуют специально созданные для этих целей международные нормы, правила и стандарты).
В современной экономике разделяют две основные модели финансовых рынков, сложившихся в странах континентальной Европы и Америки:
- Континентальная модель, базирующаяся на банковском финансировании, её ещё называют континентальной моделью или bank based financial system.
- Англо-американская модель, базирующаяся на рынке ценных бумаг и на институциональных инвесторах (market based financial system).
Континентальная модель отличается менее развитым вторичным рынком и не публичностью размещения ценных бумаг (относительно малое число акционеров и, соответственно, высокая степень концентрации акционерных капиталов). А в англо-американской модели, напротив, вторичный рынок гораздо более развит и существует ярко выраженная тенденция к публичному размещению ценных бумаг.
Впрочем, с течением времени эти две модели всё больше конвергируют между собой и границы между ними постепенно стираются.
Формы существования финансовых рынков:
- В форме организованной структуры (например, биржи, где все торговые операции совершаются по строго определённым правилам);
- В форме прямых соглашений (например, межбанковский рынок);
- В розничной форме (например, рынок банковских услуг для физических лиц).
Наконец все финансовые рынки можно классифицировать по отраслям деятельности:
- Срочный рынок;
Денежный рынок (Money market)
Экономические взаимоотношения с целью получения или предоставления денежных средств на короткие сроки (до одного года) получили название – денежный рынок.

Денежный рынок имеет три основные составляющие:
- Краткосрочные ценные бумаги;
- Межбанковские кредиты;
- Евровалюты.
Всех участников денежного рынка можно поделить на три категории:
- Кредиторы или те, кто предоставляет деньги во временное пользование. К этой категории относятся банки, небанковские кредитные учреждения, другие финансовые организации;
- Заёмщики или те, кто берёт деньги взаймы. Эта категория включает в себя физических лиц, государственные и муниципальные структуры, различного рода предприятия и организации и т.п.;
- Финансовые посредники осуществляют связь между двумя вышеупомянутыми категориями участников денежного рынка, хотя, в принципе, их участие не всегда необходимо. К ним можно отнести банки, профессиональных участников рынка ценных бумаг (брокеров, ) и т.п.
Все вышеперечисленные категории участников денежного рынка объединяет одна общая цель – все намерены извлечь свою выгоду. Кредиторы получают прибыль за счёт того процента под который они выдают займы. Заёмщики намерены извлечь прибыль от использования взятых в кредит денежных средств. А выгода посредников состоит в комиссии, которую они взымают с кредиторов и заёмщиков за то, что сводят их вместе и нередко выступают гарантом заключаемой между ними сделки.
Ниже приведена картинка, иллюстрирующая основные инструменты денежного рынка:

Рынок капиталов (Capital market)
К этой отрасли финансовых рынков относятся долгосрочные финансовые операции (кредиты, инвестиции и т.п.). По сути своей это тот же денежный рынок, описанный выше, но только со сроками обращения финансов, превышающими один год.
Здесь вращаются так называемые длинные деньги, капитал инвестируется в разного рода долгосрочные финансовые инструменты (акции, долгосрочные облигации и т.п.).
Рынок капиталов имеет следующую структуру:

Всё что касается выпуска ценных бумаг и дальнейшего их обращения (покупки, продажи, перепродажи) напрямую относится к следующей отрасли финансовых рынков – рынку фондовому.

Включает в себя не только организованные торговые площадки – биржи, но и так называемую внебиржевую составляющую. На биржевом рынке котируются ценные бумаги крупнейших и надежнейших эмитентов (в том числе бумаги, относящиеся к голубым фишкам), а внебиржевой рынок служит пристанищем для бумаг, относящихся к категории рискованных (например, акции второго и третьего эшелонов не вошедшие в биржевых площадок).

Рынок ценных бумаг можно классифицировать по следующим основным критериям:
- По уровню размещения обращаемых финансовых инструментов:
- Первичный. Здесь, как следует из названия, происходит первичное размещение ценных бумаг (это может быть как публичное (IPO), так и закрытое размещение);
- Вторичный. Это наиболее известный широкому кругу людей рынок, на котором, собственно, и происходит основной объём операций по торговле ценными бумагами. К нему относятся все фондовые биржевые площадки;
- Третий. Это внебиржевой рынок и торгуются на нём те ценные бумаги, которые по определённым причинам не смогли попасть в листинг официальных биржевых площадок;
- Четвёртый. Здесь торгуют крупные институциональные инвесторы. Торговля происходит в электронном виде, крупными пакетами акций (или других ценных бумаг).
- По типу торгуемых финансовых инструментов:
- Рынок акций;
- Рынок облигаций;
- Рынок производных финансовых инструментов и т.п.
- По степени организованности:
- Биржевой;
- Внебиржевой;
- По уровню глобализации:
- Региональный;
- Национальный;
- Международный.
- По эмитенту торгуемых ценных бумаг:
- Рынок ценных бумаг предприятий;
- Рынок государственных ценных бумаг.
- По долгосрочности торгуемых финансовых инструментов:
- Рынок краткосрочных ценных бумаг;
- Рынок среднесрочных ценных бумаг;
- Рынок долгосрочных ценных бумаг;
- Рынок бессрочных ценных бумаг.
- По отраслям, к которым относятся эмитенты торгуемых ценных бумаг.
Срочный рынок
Это рынок деривативов (производных финансовых инструментов) имеющих определённый срок исполнения (отсюда и название). Здесь торгуются следующие финансовые инструменты:
- Форвардные контракты;
- Фьючерсы;
- Опционы.
По степени организованности срочный рынок также подразделяется на:
- Биржевой;
- Внебиржевой.
Торговлю на срочном рынке отличает большая степень риска по сравнению, например, с рынком акций или облигаций. Это объясняется тем, что в данном случае используется кредитное плечо (так называемая ). Кроме этого, ещё одним отличием здесь выступает возможность открытия коротких позиций (возможность игры на понижение того или иного финансового инструмента выступающего в качестве базового актива).
Сделки на срочном рынке заключаются в целях хеджирования позиций открытых по базовому активу, в стратегиях арбитража или при (на валютном рынке).
Валютный рынок (FOREX)
Международный валютный рынок Форекс (Foreign exchange market) представляет собой систему финансовых отношений, целью которых является покупка или продажа одних иностранных валют за другие. По объёму совершаемых операций, рынок FOREX значительно превосходит все остальные финансовые рынки.

Рынок FOREX, не имеет под собой какой либо конкретной торговой площадки (как например биржа), это скорее вся совокупность коммуникаций соединяющих между собой его крупнейших игроков (банки, транснациональные корпорации, брокерские фирмы и т.д.).
Основными участниками валютного рынка являются:
- Центробанки стран. Их основная деятельность здесь сводится к управлению национальными валютными резервами с целью регулирования курса своей валюты. С этой целью они могут проводить так называемые ;
- Банки (по большей части международные). Это один из видов институциональных инвесторов на валютном рынке Форекс. Именно через них здесь проходит основной объём всех финансовых потоков;
- Компании, занимающиеся импортно-экспортными операциями, например, с целью закупки сырья и реализации готовой продукции;
- Разного рода фонды (инвестиционные, пенсионные, хеджевые) и страховые компании. Они проводят здесь операции с целью максимально диверсифицировать свои портфели, осуществляя покупку разного рода ценных бумаг за пределами своей страны;
- Национальные валютные биржи. Такие действуют в ряде стран и основной своей целью имеют котирование своей национальной валюты относительно иностранной, а также обмен валюты для юридических лиц;
- Брокерские фирмы и дилинговые центры, выступающие в роли посредников для совершения торгово-обменных операций на FOREX;
- Наконец, частные лица. Вклад каждого из них в отдельности может быть совсем несущественным, но в общей сложности финансовый поток от международного туризма, простых обменных операций и спекулятивных валютных сделок отдельных граждан может достигать весьма внушительных объёмов.
В качестве ещё одной составляющей мирового финансового рынка можно выделить рынок драгоценных металлов. На нём производятся операции как непосредственно с драгметаллами, так и с завязанными на них ценными бумагами (фьючерсы, облигации, опционы, котируемые в золоте, а также золотые сертификаты).
По типу торгуемого драгметалла, этот рынок можно подразделить на следующие основные составляющие:
- Рынок золота;
- Рынок серебра;
- Рынок платины;
- Рынок палладия.
По типу и объёму проводимых операций рынок драгметаллов можно классифицировать следующим образом:
- Международный рынок драгметаллов;
- Внутренний рынок драгметаллов;
- Чёрный (подпольный) рынок драгметаллов.
Международный рынок имеет максимальный торговый оборот, на нём торгуют крупные инвесторы, международные фонды, а также Центробанки. Крупнейшие центры международной торговли расположены в таких городах как Лондон, Цюрих, Нью-Йорк, Гонконг, Чикаго, Дубай.
Внутренние рынки драгметаллов предполагают совершение торговых операций внутри страны. Для них характерно определённое государственное регулирование, выражающееся в установке налогов, квот, правил торговли и т.п.
Чёрный или подпольный рынок драгметаллов возникает тогда, когда государство устанавливает серьёзные ограничения на проведение операций такого рода. Когда, например, запрещается торговля золотом, его начинают продавать нелегально (ввозя в страну контрабандой).
Кроме этого данный рынок можно классифицировать по назначению приобретаемых драгметаллов:
- С целью инвестирования;
- С целью промышленного использования (например, в электронике).

Это самый молодой из представленных здесь финансовых рынков. История его существования началась с появления первой в мире криптовалюты в 2008 году и насчитывает всего лишь около одного десятка лет. Его структура в настоящий момент ещё не до конца сформирована (отчасти из-за того факта, что во многих странах нет никакой законодательной базы регламентирующей операции проводимые с криптовалютами), но в целом её можно представить в виде всей совокупности существующих криптовалют и той инфраструктуры которая обеспечивает их существование. К этой инфраструктуре можно отнести как вычислительные мощности, благодаря которым происходит генерирование новой и хранение существующей криптовалюты, так и всю совокупность организаций осуществляющих их продажу, покупку и обмен (биржи криптовалют и разного рода обменники).

Криптовалюта представляет собой актив, целиком и полностью зависящий от вычислительных мощностей. Сама технология её создания (называемая в народе майнингом) основана на компьютерной технологии блокчейн. Чисто теоретически, намайнить себе немного криптовалюты может каждый обладатель компьютера, подключённого к сети интернет. Однако по факту, для того чтобы заработать таким образом сумму эквивалентную хотя бы паре американских долларов, потребуется достаточно много времени. Дело в том, что сама природа криптовалюты устроена таким образом, что чем больше её добывается, тем сложнее становится этот процесс, и добыча новых монет (коинов) требует всё больше и больше вычислительных ресурсов.
В настоящее время для добычи криптовалют используют специализированные майнинг-фермы состоящие из множества мощных видеокарт. Генерировать криптовалюту можно как с помощью процессора, так и посредством вычислений на видеокарте. Так сложилось, что видеокарта имеет архитектуру наиболее подходящую для тех вычислений, посредством которых создаются новые монеты.
Фермы для майнинга криптовалют могут состоять как из нескольких видеокарт, так и из тысяч или даже десятков тысяч. Большинство таких крупных ферм находится на территории Азиатско-Тихоокеанского региона, в частности в КНР (по данным на конец 2017 года там было сосредоточено порядка 30% от всего мирового рынка криптовалют).
Наиболее популярными в настоящий момент являются следующие криптовалюты (расположены по мере убывания стоимости):
- Биткоин (Bitcoin);
- Bitcoin Cash;
- Dash;
- Ethereum.
Кроме этого в мире существует ещё огромное количество разного рода криптовалют, многие из которых не представляют и, скорее всего, никогда не будут представлять собой никакой ценности.
Существуют инфраструктурные организации обеспечивающие:
- Организацию процесса торговли (биржи и внебиржевые торговые площадки);
- Взаимозачёты и взаиморасчёты по все проводимым сделкам (клиринговые палаты);
- Учёт перехода прав на ценные бумаги в процессе сделок с ними (депозитарии);
Кроме этого, к организациям такого типа относят все те, которые обеспечивают защиту от кредитного риска контрагента, а также учёт внебиржевых договоров с финансовыми инструментами, деривативов и контрактов на товарных рынках.
В нашей стране к инфраструктурным организациям финансового рынка относятся:
- Биржа;
- Центральный депозитарий;
- Клиринговая палата;
- Центральный контрагент;
- Расчётный депозитарий;
- Репозитарий.
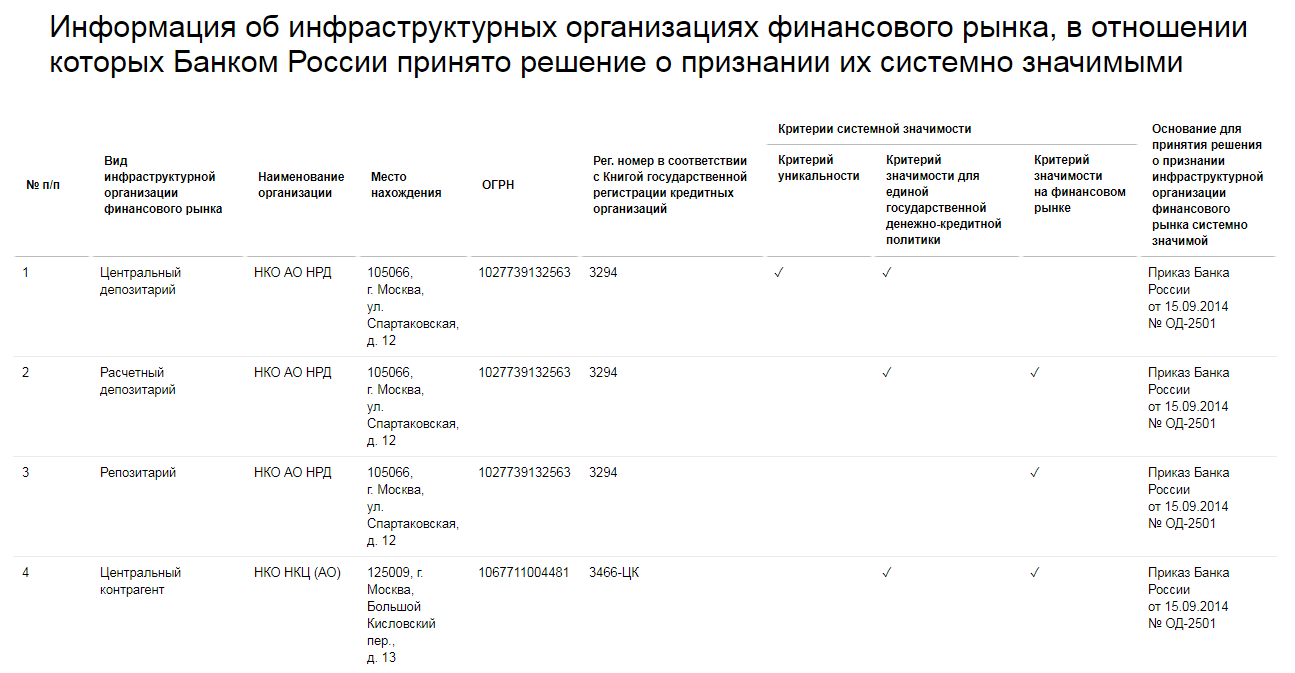
Существует ещё такое понятие как системно значимые инфраструктурные организации. Причисление к таковым производится на основании соответствия, как минимум, одному из нижеприведённых критериев:
- Критерий уникальности;
- Критерий значимости для единой государственной денежно-кредитной политики;
- Критерий значимости на финансовом рынке.
Оценку соответствия организаций данным критериям проводит Центральный Банк Российской Федерации. В настоящее время, в нашей стране существуют следующие инфраструктурные организации данного типа: