
Перед выпуском обновленного исследования мебельного рынка с итогами 2015 года, мы делимся информацией из предыдущего отчета. Статья получилась большая и интересная! Приятного чтения, уважаемые клиенты.
В 2014 розничные продажи бытовой мебели году росли по отношению к 2013 году. Ежеквартальные темпы прироста составляли порядка 10%. Многие потребители, опасаясь резкого увеличения цен, перенесли покупки, запланированные на 2015 год, на конец 2014 года, из-за чего часть спроса 2015 года была реализована в конце 2014. Соответственно, темпы прироста объема продаж были на уровне 10-15% к аналогичному кварталу 2013 года. В итоге объем розничных продаж 2014 года не стал исключением в динамике последних лет. Объем продаж мебели составил около 425 миллионов рублей. Наравне с ростом объема розничных продаж в стоимостном выражении, росли и потребительские цены на мебель. Так, средняя потребительская цена по всем видам мебели по итогам 2014 года увеличилась на 9%. Таким образом, если исключить рост средней цены, мы получим рост розничных продаж в натуральном выражении на 1-2%.
Объем предложения на рынке
Объем предложения на российском мебельном рынке в 2014 году развивался, по нашим оценкам, несколько быстрее. Темпы роста объема предложения в натуральном выражении (в штуках) в этом периоде составили +12,7%. Положительная динамика на мебельном рынке за последние 5 лет прерывалась лишь единожды: по итогам 2013 года рынок сократился на 7,3% из-за довольно сильного сокращения объемов производства. В целом, по сравнению с 2010 годом, наблюдалось увеличение предложения мебели на внутреннем рынке почти в 1,5 раза.
Несмотря на значительный рост средних розничных цен на мебель, среднерыночная цена мебели (то есть средневзвешенная из цен производителей и импортеров мебели) почти не изменилась по сравнению с 2014 годом. Связано это, в первую очередь, со снижением средней цены импортируемой мебели, погасившим увеличение средних цен производителей. В рублевом эквиваленте рынок вырос на 12,9%, что сопоставимо с динамикой 2012 года, когда наблюдались самые высокие темпы роста рынка в натуральном выражении.
По итогам 2014 года порядка 15% от общего объема рынка мебели пришлось на сегмент офисной мебели. Однако доля этого сегмента на протяжении последних лет неуклонно снижалась. Так, если в 2011 году этот вид мебели занимал пятую часть в общем объеме мебельного рынка, то по результатам 2014 года удельный вес офисной мебели снизился до 15%. Офисная мебель была единственным сегментом, в котором по итогам 2014 года наблюдались отрицательные темы развития. Во всех группах бытовой мебели был отмечен рост на 5-15%.
Исследования по теме:
- Обзор рынка кухонной мебели
- Рынок мягкой мебели
- Спрос на мебель для спальни
Импорт мебели в Россию
Говоря о динамике российского рынка, нельзя упускать из вида ситуацию с импортом мебели. При росте российского производства мебели на 2% отмечается увеличение объемов импорта на 23%. Опережающие темпы роста импорта формируют увеличение доли импортной продукции на российском рынке, которая в 2014 году выросла на 5 процентных пунктов и составила более 57%. В стоимостном выражении, тем не менее, доля импорта практически не изменилась: как в рублевом, так и в долларовом эквиваленте зафиксировано снижение примерно на 0,3 процентных пункта относительно уровня 2013 года. Мы можем говорить об увеличении объемов импорта дешевой мебели в Россию. Как и предполагалось, постепенное снижение таможенных пошлин, происходящее в рамках вступления России в ВТО, открывает все больше возможностей для поставок мебели стоимостью до 1,8 евро за 1 кг брутто-массы. Напомню, что именно по этому сегменту мебели произойдет основное снижение таможенной пошлины. На момент присоединения России к ВТО таможенная пошлина на этот вид мебели составляла 0,75 евро за килограмм брутто-массы, а к 2018 году этот показатель должен составить 0,23 евро.
В лидерах по объему импорта мебели в Россию находятся Китай, Белоруссия и Украина. Удельный вес тройки стран в общем объеме импорта в натуральном выражении составил по итогам 2014 года 63,7% (+1,2 процентных пункта к уровню 2013 года).
Российское производство и экспорт мебели
Несмотря на то, что отечественные потребители все чаще отдают предпочтение импортной продукции, российские производители постепенно увеличивают объемы выпуска мебели. Судя по динамике развития основных показателей (производства и экспорта мебели), отечественным производителям удалось наладить контакт с зарубежными компаниями-продавцами мебели. По итогам 2014 года экспорт мебели из России вырос почти на 20% по сравнению с 2013 годом. Основными драйверами роста экспорта мебели являются мягкая мебель, а также матрасы и матрасные основы. Именно эти группы товаров имели самые высокие темпы роста по отношению к уровню 2013 года. Экспорт офисной мебели российского производства продемонстрировал слабую положительную динамику (+2,3% к уровню 2013 года), в сегментах кухонной и спальной мебели динамика поставок была отрицательной.
Опережающие темпы роста экспорта мебели по отношению к динамике объемов производства сформировали рост доли мебели, производимой для экспорта в общем объеме производства. Так, если в 2012-2013 годах этот показатель составлял порядка 8,5-9%, то по результатам 2014 года доля экспортных поставок увеличилась до 10,5%.
Рост производства в 2014 году в натуральном выражении, как отмечалось ранее, был ниже аналогичного показателя в импорте и экспорте мебели - по итогам года темпы прироста составили 2,4% к уровню 2013 года. Основной рост производства происходил за счет увеличения выпуска мягкой мебели, а также матрасов и основ матрасных. Темпы прироста в этих категориях составили 11,5% и 15% соответственно. Снижение объема производства зафиксировано в двух группах производимой мебели: мебель для офиса (-6,1%) и столы и стулья (-10%).
Что касается производства мебели в стоимостном выражении (в ценах производителей), по итогам 2014 года была отмечена гораздо более высокая динамика. Темпы прироста в прошедшем году составили 14%. Столь высокий показатель отражает в себе как рост объема производства в натуральном выражении, так и увеличение средних цен производителей мебели: +11,3% к уровню 2013 года (на протяжении 2010-2013 гг. увеличение средней цены производителей не превышало 4,5%). При рассмотрении структуры производства в стоимостном выражении снова стоит выделить матрасы и основы матрасные - это не только самый быстрорастущий сегмент с точки зрения производства, но также и с точки зрения увеличения средней стоимости. В этом сегменте по результатам 2014 года произошел рост средней цены производителей более чем в 1,5 раза. По всей видимости, это связано не только с удорожанием материалов, используемых для производства матрасов, но и со смещением спроса в сторону более дорогих матрасов и матрасных основ.

Рисунок 1. Структура производства мебели в натуральном выражении, 2014
Исследования по теме:
- Исследование рынка офисной мебели
- Российский рынок мебели для спальни
- Спрос на кухонную мебель
Курс валют, формальдегид и кризис
Рост курса доллара и евро по отношению к рублю, начавшийся во втором полугодии 2014 года и продолжающийся по сей день, неминуемо отразится и на мебельном рынке. По некоторым оценкам, от изменения курса доллара зависит не менее 20% стоимости мебели. Соответственно, при увеличении курса доллара на 10% стоит ожидать дополнительного роста стоимости не менее, чем на 2%. Учитывая, что на 2015 год прогнозируется средний курс доллара на уровне 60 рублей за доллар, увеличение цены только благодаря росту стоимости валюты составит не менее 11%.
Серьезный вклад в изменение стоимости мебели внесет и вступивший в силу с 1 июля 2014 года технический регламент Таможенного Союза «О безопасности мебельной продукции», согласно которому устанавливается предельно допустимая эмиссия формальдегида на уровне 0,01 мг/м3 (Е0,5). Снижение эмиссии возможно лишь с помощью замены используемых сейчас древесных плит на древесные плиты класса Е0,5, стоимость которых выше, а объемы производства в России невысоки (немногие производители древесных плит выпускают соответствующие плиты).
Изменение курса доллара (и соответствующее увеличение стоимости импортной мебели), вступление в силу нового регламента, а также общая инфляция сформируют довольно резкое изменение стоимости мебельной продукции. По оценкам аналитиков компании «Экспресс-Обзор» увеличение средней стоимости мебели для потребителей может составить 20%-40% по отношению к 2014 году.
Значительное изменение стоимости мебельной продукции отразится и на объеме розничных продаж. Для лучшего понимания ожидающей нас ситуации на рынке стоит обратиться к данным кризиса 2008-2009 года. Динамика развития розничных продаж мебели в докризисный период 2005-2007 гг. была значительно выше, чем аналогичный показатель в 2010-2013 гг., ежегодные темпы прироста составляли порядка 20-30%. Темпы роста средней розничной цены, при этом, были на уровне 8-10% в год, то есть сопоставимы с текущим ростом. Однако, в 2008 году, а, позже, и в 2009 году, темпы роста средних потребительских цен составили 18% и 14% соответственно. Рост цен, а также кризисные явления в экономике страны привели к снижению объема продаж мебели в 2009 году в стоимостном выражении на 2% к 2008 году.
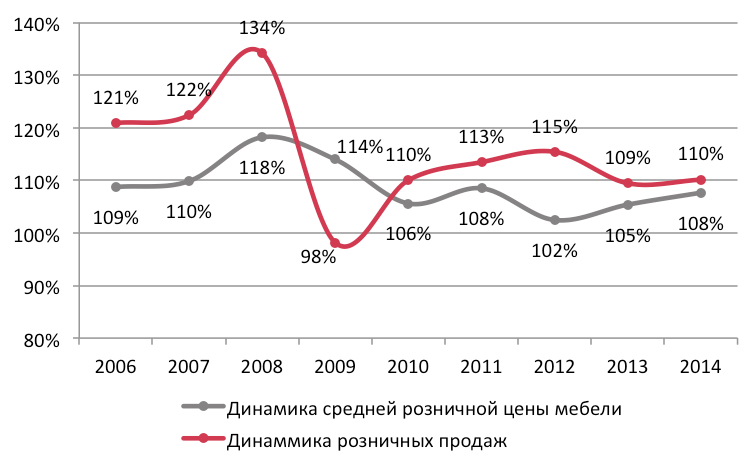
Рисунок 2. Динамика средней розничной цены мебели и динамика розничных продаж, 2006-2014
Исследования
Проведен опрос 210 руководителей розничных мебельных компаний со всех регионов России.
Опрос № 1: у 77,5% компаний трафик в январе 2018 года в мебельных магазинах был хуже или такой же, чем в 2017 г.
У 17% компаний трафик незначительно вырос. Остальные затруднились ответить.
Опрос № 2: у 64% мебельных компаний объем продаж в январе 2018 года уменьшился по сравнению с январем 2017 г.
У 15 % компаний — остался таким же. У порядка 11% — объем продаж вырос.
Опрос №3: у руководителей оптовых и розничных мебельных компаний нет точного ответа
- какие ниши сейчас развиваются, какой формат продаж востребован
- какую рекламу и где давать для привлечения покупателей
- как быстро и эффективно обучать персонал
- какие соцсети и как лучше использовать для продвижения мебельного бизнеса и как выбрать подходящую для своей компании
- что лучше делать для Интернет-продвижения
- как производителям попасть в крупные розничные сети
- что делать для запуска новых коллекций
- как противостоять покупателями-террористам
Рост рынка мебели, говорят, ожидается в 2018 году…
Девальвация рубля и ухудшение экономического состояния экономики сказываются и на мебельном рынке: с 2014 по 2016 годы объем рынка снизился почти на 70 млрд рублей, составив в 2016 году 397,6 млрд рублей. Если в 2015 году падения составляло около 10%, то в 2016 – уже 5,3%.
На мировом мебельном рынке за последние 10-12 лет произошли значительные изменения качественного характера: смыкание национальных рынков, интернационализация мебельного производства. Эти факторы во многом определяют изменения в динамике и структуре международной торговли мебелью. За десятилетие 2002-2012 гг. мебельный рынок вырос более чем в два раза со среднегодовым темпом роста в 13%. Дальнейший рост в настоящее время обусловлен переносом мебельного производства в развивающиеся страны с активным развитием экспорта у целой группы стран Латинской Америки, Юго-Восточной Азии и Восточной Европы. Емкость мирового рынка мебели возросла с 56 млрд долларов США в 2002 году до 118 млрд долларов США в 2008 году, после чего, вследствие негативного влияния мирового финансового кризиса в 2008–2010 годах, торговля мебелью снизилась до показателя в 95 млрд долларов в 2009 году. Однако негативное влияние было нивелировано, и сектор продемонстрировал дальнейший рост, выйдя на докризисный уровень уже к началу 2013 года и продолжая активно развиваться до настоящего времени.
Наряду с увеличением объема производства мебели повышается ее качественный уровень, внедряются новые технологии, разрабатывается новый дизайн. Наибольшие темпы роста торговли мебелью наблюдаются в Китае, наименьшие – в европейских странах (Италии и Германии). Наряду с перемещением производства из развитых стран в страны с более низкими затратами также происходит постепенное замещение местных производителей в странах, которые ранее были лидерами по объемам мебельного производства.
Российский рынок
В 2000-2008 гг. отечественный рынок мебели активно развивался. Темп прироста в отдельных сегментах достигал 15% в год. В 2009 году отрасль столкнулась с резким сокращением спроса, вызванным финансовым кризисом. В наибольшей степени кризисные явления затронули производителей мебели премиум-класса и офисной мебели. По итогам 2009 года рынок мебели продемонстрировал 7%-е падение. Изменилась также структура спроса: сокращение доходов населения привело к увеличению доли мебели эконом-класса.
В 2010 году рынок мебели активно восстанавливался после финансового кризиса. По итогам года выросло как внутреннее производство, так и объемы импорта. Объем рынка в 2010 году достиг докризисного уровня, а за 2011 год вырос на 11% по сравнению с предыдущим. Этому способствовали два главных обстоятельства – увеличение объемов новостроек, введенных в эксплуатацию, и повышение доходов граждан страны. Определенное влияние оказали и индивидуальные заказы на изготовление мебели по авторским оригинальным эскизам.
В 2011 году одним из основных событий, заметно повлиявших на российский рынок мебели, было решение о вступлении России в ВТО и, как следствие, поэтапное снижение ввозных пошлин на импортную мебель.
Сегмент «серой» мебели, к которой относят нелегальный импорт, подделки и продукцию мелких компаний, которые не подают данные об объемах производства в органы государственной статистики, также активно развивался последние пять лет, достигая, по экспертным оценкам, ежегодного прироста в 5-7%.
В 2013-2014 гг. рынок мебели в России продолжал расти с темпом 8-10%. Наиболее динамичным является сегмент мягкой мебели, который рос с опережением. Этому способствует простота технологии его производства. Здесь не требуется ни дорогостоящего оборудования, ни высоких технологий. Как правило, основной объем своей продукции производители мягкой мебели реализуют в том регионе, где они работают, так как транспортные расходы весьма высокие и привозной товар сильно проигрывает по цене продукции местных производителей, особенно если качество одинаково.
Еще один сегмент, в котором успешно работали и продолжают работать отечественные производители, – кухонная мебель. Многие российские фирмы начинали свою производственную деятельность со сборки кухонь, закупая в Италии и Германии комплектующие для фасадов, изготавливали каркасы из ДСП и собирали готовую мебель самостоятельно. В итоге кухня практически не отличалась по качеству от импортной, но стоила значительно дешевле.
Накопив определенный опыт и деньги, многие компании пошли дальше. Установив такое же оборудование, что и у зарубежных производителей, они замкнули на себя весь производственный цикл. А более мелкие компании, не имеющие средств на создание производства полного цикла, продолжают заниматься сборкой. До сих пор это позволяло им оставаться на рынке, но, с точки зрения долгосрочной перспективы, они, безусловно, проигрывают производителям. По мнению специалистов, в дальнейшем небольшие компании смогут выживать только за счет индивидуального подхода к клиенту или за счет собственных оригинальных разработок. Например, некоторые предприятия специализируются на нестандартных размерах кухонных шкафов, другие – на криволинейных фасадах кухонь.
Самый сложный сегмент с точки зрения производства – это корпусная мебель для гостиных и спален. Для ее выпуска требуется много станков, каждый из которых стоит десятки или даже сотни тысяч долларов. При этом рентабельность бизнеса, как и в целом по мебельной отрасли, невысока – 10-15%. Надо отметить, что российская корпусная мебель котируется на Западе. Она продается в Германии, Нидерландах, Японии, Италии, скандинавских странах и ценится за экологичность и конкурентные цены.
Большинство российских мебельных компаний используют импортные материалы и комплектующие, которые либо вообще не производятся в России, либо выпускаются у нас, но низкого качества. В структуре себестоимости готовой мебели сырье и материалы занимают более 50% всех затрат. Более 30% всех комплектующих, применяемых в производстве, закупается по импорту, что значительно удорожает мебель и делает ее неконкурентоспособной. Руководители мебельных предприятий единодушны во мнении, что с удовольствием стали бы использовать отечественные комплектующие, но хорошего качества. Организовать такое производство стоит слишком дорого, требуются время и многомиллионные инвестиции.
Также стоит заметить, что в связи с большим спросом на «нашу» мебель в магазинах до последнего времени отмечался постоянный рост цен. Например, в 2011 году средняя цена составляла около 8000 рублей за единицу мебельной продукции, а в 2012 и 2013 годах покупатели вынуждены были платить уже более 12 000 рублей (использованы данные ЦВК «Экспоцентр» и ТПП-Информ).
Структура рынка
На российском рынке мебели существует жестокая конкуренция. В настоящий момент каталог «Мебель России» включает более 14 000 фирм, которые работают на рынке мебели РФ. Из них непосредственно производителей – более 5000 компаний (здесь и далее использованы статистические данные портала www.mebelrus.ru).
Наибольшая часть мебельных компаний сосредоточена в Центральном и Поволжском федеральных округах – примерно по ¼ от общего количества производителей в каждом федеральном округе. Завозными районами по мебели (объем только розничной продажи значительно превышает объемы собственного производства) продолжают оставаться области и республики Южного, Северо-Кавказского и Дальневосточного федеральных округов, а также ряд крупных городов.
Сам рынок мебели представляет собой два больших сектора – рынок бытовой мебели и рынок мебели для общественных зданий. Рынок мебели для общественных зданий – довольно привлекательный «кусок пирога» для производителей: если в 1990-х его доля колебалась в диапазоне 15-20%, то в 2014 году, по разным оценкам, она занимала до 40% от общих объемов рынка.
Ключевые сегменты рынка бытовой мебели составляют производство корпусной и мягкой мебели. Перспективным растущим направлением является производство кухонной мебели.
Мелкие компании, которые не развивают свою производственную базу, постепенно исчезают. И хотя они обладают высокой конкурентоспособностью по цене, так как их издержки на аренду помещения и налоги невелики, они не выдерживают конкуренции по качеству с крупными производителями.
В региональном отношении рынок мебели неоднороден. Чем больше город, тем больше форматов торговли и выше конкуренция. Например, в Москве, где сосредоточено до половины всех продаж, присутствуют все крупные ритейлеры (IKEA, Hoff и др.), есть большие торговые центры, мебельные студии, рынки, интернет-магазины. В городах с населением менее 500 тысяч человек уже нет сетевых игроков, меньше мебельных центров, отсутствует доставка во многих интернет-магазинах. Конкуренция сокращается, и выбор покупателя сужается.
Для успешной работы на мебельном рынке необходимо иметь большой запас оборотных средств. Они нужны, чтобы закупить и хранить на складе большой ассортимент тканей и комплектующих. Кроме того, осложняет ситуацию и то, что средства на долгое время оказываются замороженными в виде готовой продукции. Опытные производители утверждают: для продажи 500 единиц продукции надо поставить в магазины по крайней мере 2000–3000 единиц. Поэтому предприятие должно иметь оборотные средства на создание товарных запасов.
В последнее время обсуждается множество прогнозов и мнений о будущем мебельного рынка России. Предлагаю вам свою точку зрения.
Основные итоги 2013/2014
Объём рынка упал примерно на 5%, но за счёт роста новых компаний (как крупных, так и небольших) выручка «старых» игроков падала сильнее. В принципе, рынок, по-моему, остаётся на высоком уровне — 700 млрд. рублей в год.
Производители сокращают число собственных магазинов, но при этом активно агитируют дилеров открывать их торговые форматы через франшизу. Вопрос: если у фабрик не получается вывести магазины в прибыль, как это сделают дилеры? Маржа у них меньше, чем у поставщика, на 20-40%.
Независимые розничные сети (без собственного производства) сокращаются, либо уходят с рынка, потому что не выдерживают ценовой конкуренции с сетями производителей. Тренд на интернет-продажи затухает, так как Яндекс за последние 3 года поднял цены на рекламу в десятки раз, и вся идея «дешёвого» продвижения накрылась. Сейчас 99% онлайн-проектов работают в глубокий минус.
Рынок привык к волнам кризиса. Обычно кризис наступал раз в 5 лет и продолжался год. Рынок терял 20-30%, а потом за 4 года навёрстывал потерянное с лихвой. 1998, 2003, 2008, 2013… Многие верили, что в 2014-м рынок опять начнёт расти. Он не вырос.
Мебельный рынок 2015/2016
Будет падение на 15-20%. Снизится рентабельность, так как цены на материалы будут расти вместе с курсом, а рынок не позволит поднимать цены на мебель таким же образом. Больше всего пострадает импорт. С рынка вымоет игроков, которые в последние годы работали в убыток.
Рынок будет быстро консолидироваться — успешные компании начнут ещё активнее увеличивать свою рыночную долю.
Какую стратегию выбрать производителям?
Стать специализированным. Научиться делать что-то одно, но лучше всех остальных (качественнее, дешевле, быстрее). Средний производитель имеет среднемесячную выручку в 50 млн. рублей, которую он делает на сотнях (иногда тысячах) позиций ассортимента. Но чтобы получать эти 50 миллионов в месяц, достаточно производить 150 диванов или 250 шкафов в день. Причём — ОДИНАКОВЫХ диванов и шкафов, которые вы должны уметь делать лучше всех остальных! С меньшей площадью, меньшим количеством персонала, без брака и за лучшую цену.
Встать у руля. Чтобы производить несколько артикулов (пусть и на 100-200 млн. рублей), не нужно нанимать «звёзд» с рынка. Нужно самостоятельно вникать во все детали своего производства. Если вам это не подходит, ищите другой бизнес. 99% проблем бизнеса — внутренние, и поэтому никто лучше собственника их не решит.
Быть адекватным. Нынешние времена сложнее всего переживать тем, кто начинал в 90-х с рентабельностью в десятки процентов и ностальгирует по тем временам. Но нужно признать реальность: этого больше не будет никогда. Десятки процентов можно заработать только на монополии, а монополией мебельная отрасль никогда не станет. Поэтому для начала нужно поставить себе цель — например, доход 3 млн. в месяц. Для такого дохода нужно иметь выручку 100 млн. в месяц, делать 2-3 артикула, контролировать 100-300 человек персонала, ежедневно работать с себестоимостью. И тогда никакой кризис вам не страшен.
2014 год подходит к завершению и мебельщики уже интересуются, что будет в новом 2015 году. На международном уровне активно обсуждаются не только направления и текущие тенденции в области мебели, но и что будет актуально в следующем сезоне. Какой мебели больше будет отдаваться предпочтение - отечественной или импортной?
По итогам уходящего года на долю импортной мебели приходилось более 55% от всего объема рынка, но в следующем году ожидается снижение поставок импорта, а производство российской мебели значительно увеличиваться. В сложившейся ситуации, конечно же, выигрывают российские мебельные производства, в плане того, что появятся хорошие перспективы освоения новых сегментов рынка и расширение ассортимента.
Одна из таких отечественных фабрик является «Кухни для Людей », занимающаяся производством корпусной мебели. Отличительная особенность компании - она напрямую работает с клиентами, без посредников, предоставляя своим Клиентам качественную продукцию по демократичным ценам, точные сроки выполнения заказов. Кроме того, компания работает без предоплаты, что уже о многом говорит. Определяющими критериями является индивидуальность, качество и естественность.
Желание людей сэкономить деньги в нестабильных экономических условиях объяснимо. Компания «Кухни для Людей» производит кухни эконом класса , используя в своей работе комплектующие австрийского, итальянского и немецкого производства и предлагает разнообразие фасадов для кухонной мебели. Компания не содержит штат менеджеров по продажам. Это позволяет изготовить любую кухонную мебель по приемлемому бюджету для любой среднестатистической семьи. Заказывая мебель, можно поменять поставщика фурнитур, производителей ДСП, фасадов или столешниц, в зависимости от этого можно существенно снизить или, наоборот, повысить стоимость кухни на заказ.
По последним исследовательским данным, несмотря на нелегкие экономические перипетии, отечественный мебельный рынок увеличит свои объемы в предстоящем году по сравнению с предыдущим на 15%. Это будет обусловлено тем, что в 2015 году будут распродана импортная продукция, цены которых устанавливались исходя из курса доллара ниже 40 руб.