
Программные продукты семейства "1С" позволяют вести учет в организациях большинства форм и направлений деятельности, включая предприятия обрабатывающих отраслей со сложным производственным циклом. Учетный процесс на таких предприятиях характеризуется рядом особенностей, касающихся, прежде всего, расчета себестоимости готовой продукции и полуфабрикатов, выпущенных на разных этапах производства. В данной статье методисты фирмы "1С" раскрывают особенности организации в программе "1С:Бухгалтерия 8" расчета себестоимости продукции при использовании попередельного метода учета затрат.
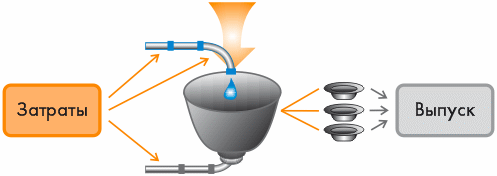
Рис. 1
Многопередельное производство
Организация бухгалтерского учета на производственных предприятиях требует от бухгалтера не только наличия глубоких профессиональных знаний, но и понимания технологической схемы производства на предприятии. Последнее особенно актуально для предприятий текстильной, пищевой, химической промышленности и прочих отраслей, для которых характерен сложный технологический процесс производства, состоящий из ряда последовательных самостоятельных фаз, стадий (переделов).
При этом передел можно определить как законченную часть технологического процесса (совокупности технологических операций), которая завершается выпуском промежуточного или окончательного продукта (полуфабриката или готового изделия) - здесь и далее мы будем обозначать его термином "технологический передел". Промежуточный продукт (полуфабрикат собственного производства) может быть как направлен на дальнейшую обработку (переработку) в следующих технологических переделах для производства конечного продукта, так и реализован на сторону.
Такая организация производства обуславливает необходимость расчета себестоимости полуфабрикатов, конечной продукции и услуг, соблюдая последовательность их производства. Для этих целей и предназначен попередельный метод учета затрат, при котором объектом учета выступает отдельный передел. В чем же отличие передела как объекта учета затрат от технологического передела?
Дело в том, что при выборе объекта учета затрат по попередельному методу должны приниматься во внимание не только этапность технологического процесса, но и состав затрат на производство полуфабрикатов, особенности оценки незавершенного производства и пр. Поэтому объектом учета затрат - передела может быть не только отдельный технологический передел, но и совокупность нескольких таких переделов с одинаковым составом затрат, объектов калькулирования (отдельных видов полуфабрикатов собственного производства, готовых для дальнейшего использования в производстве либо для реализации, а в последнем переделе - готового продукта).
Для каждого передела определяются состав затрат на производство и себестоимость единицы каждого объекта калькулирования - полуфабриката, готовой продукции, услуги (см. рис. 1). В первую очередь рассчитывается себестоимость полуфабрикатов, произведенных на промежуточных переделах и себестоимость внутренних услуг, на конечном этапе - себестоимость готовой продукции и услуг, оказанных сторонним заказчикам.

Рис. 1
Этапы производства
Чтобы обеспечить расчет себестоимости выпуска полуфабрикатов на каждом переделе, учет затрат ведется в следующих аналитических разрезах: счета учета затрат; подразделения организации; номенклатурные группы (виды выпускаемой продукции, полуфабрикатов собственного производства, услуг).
Себестоимость полуфабрикатов собственного производства, продукции и услуг на каждом отдельном переделе определяется по данным об объеме затрат и остатках незавершенного производства этого передела и отражается по кредиту счета учета затрат в разрезе подразделений и номенклатурных групп.
Переделы
Изложенные выше особенности определения объектов учета затрат и организации уровней аналитики диктуют следующую последовательность: перед тем, как рассчитать себестоимость готовой продукции, необходимо рассчитать себестоимость полуфабрикатов, произведенных на первом и каждом последующем переделах. Ввиду чего счета учета производственных затрат по подразделениям и номенклатурным группам закрываются с учетом особого порядка.
Сначала рассчитывается себестоимость выпуска полуфабрикатов на первом переделе. Первым переделом считается тот, в котором используются только исходное сырье и материалы (без полуфабрикатов собственного производства - результаты других переделов). Затем рассчитывается себестоимость полуфабрикатов, в состав затрат на производство которых включена себестоимость полуфабрикатов (продукции, услуг) первого передела (это будет считаться вторым переделом), и так далее... (см. рис. 2).
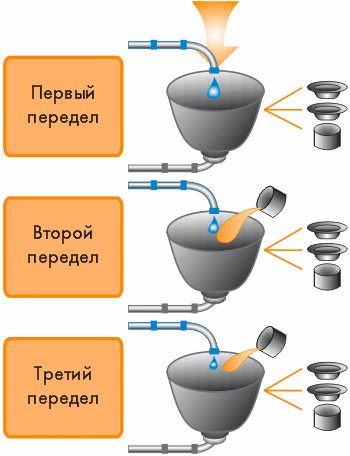
Рис. 2
Установка порядка переделов
Порядок переделов в "1С:Бухгалтерии 8" может быть задан пользователем самостоятельно или определен автоматически (меню Предприятие -> Учетная политика -> Производство -> Переделы ). Рекомендуется применять автоматический расчет, т. к. этот способ способствует сокращению количества ошибок ввода данных. При его применении программа определяет порядок переделов по алгоритму, описанному в разделе "Переделы".
Организациям, которые ведут учет выпуска полуфабрикатов (готовой продукции) по плановой (нормативной) себестоимости с использованием счета 40 "Выпуск продукции" (меню Предприятие -> Учетная политика -> Производство -> Выпуск продукции, услуг ), следует учитывать следующее. Ввиду методологических особенностей оценки готовой продукции при использовании этого способа (при котором готовая продукция отражается на счете 43 по плановой, а не по фактической себестоимости) автоматическое определение порядка переделов невозможно. Что, однако, не лишает пользователей программы возможности гибкой настройки порядка переделов. Просто их необходимо задавать вручную: себестоимость выпуска продукции на отдельном переделе рассчитывается по порядку подразделений, установленному документом Установка порядка подразделений для закрытия счетов .
Владимир Ильюков
Продолжаем расширенное описание возможностей программы 1С Бухгалтерия 8 редакция 3. Предыдущая статья опубликована . Это описание, как и предыдущее, основано на официальной информации, опубликованной и на личном опыте.
Для отражения операций по производству продукции, выполнению работ и оказанию производственных услуг в 1С Бухгалтерия 3.0 предусмотрен раздел «Производство». Здесь содержаться ссылки на все необходимые на документы и отчёты, рисунок.
Прямые затраты на производство учитываются на счетах 20.01 «Основное производство» и 23 «Вспомогательное производство». На эти счета в течение месяца списываются материалы, полуфабрикаты, услуги одного подразделения другому, амортизация имущества, зарплата сотрудников, страховые взносы и другое. Учёт прямых затрат производится в разрезе номенклатурных групп, статей затрат и подразделений.
Затраты, накопленные на счёте 25 «Общепроизводственные расходы», по алгоритму, установленному пользователем распределяются на основное и вспомогательное производство. Общехозяйственные расходы либо распределяются аналогичным образом, либо списываются в себестоимость продаж (директ-костинг). Подходящий вариант указывается в настройках учётной политики.
До конца месяца учет готовой продукции (работ, услуг) ведется по плановой цене. Другого варианта нет. Фактическая себестоимость рассчитывается регламентной обработкой «Закрытие месяца». Из её расчёта исключаются затраты в незавершённом производстве.
Автоматизировано производство продукции из давальческого сырья.
Варианты выпуска продукции
Предусмотрено два альтернативных варианта выпуска продукции.
- Без использования счёта 40 «Выпуск продукции (работ, услуг)».
- С использованием счёта 40 «Выпуск продукции (работ, услуг)».
Наиболее часто используется вариант без использования счёта 40 «Выпуск продукции (работ, услуг)». Он проще и не имеет ограничений в отличие от варианта с использованием счёта 40.
По мнению методистов фирмы 1С использовать счет 40 «Выпуск продукции (работ, услуг)» можно, когда на складе предприятии на конец отчётного периода нет остатков готовой продукции. Обоснование этой позиции изложено в статье «Методы учета готовой продукции в 1С Бухгалтерии 8 ». Выполнить это условие далеко не всегда представляется возможным.
Многопередельное производство - Учёт полуфабрикатов
Многопередельное производство предполагает наличие двух и более технологических этапов, каждый их которых характеризуется промежуточным выпуском. Выпуски промежуточных переделов представляют собой полуфабрикаты. Они используются в производстве следующего передела. На последнем переделе происходит выпуск готового изделия.
Полуфабрикаты можно продавать и на сторону. Поддерживается складской учет полуфабрикатов и автоматический расчет их себестоимости.
Предусмотрено автоматическое определение последовательности этапов производства (переделов). Этот вариант рекомендуют и методисты фирмы 1С. При необходимости пользователь может вручную задать последовательность переделов.
Центры затрат на производство - учёт по подразделениям
Центры затрат создаются для учёта и контроля над затратами на производство отдельного вида изделия или группы изделий. В 1С Бухгалтерия 3.0 в качестве таких центров выступают отдельные подразделения организации. Если производство сосредоточено в одном подразделении (например, цех А) и нет необходимости выделять в нём отдельные центры затрат (например, участок А1, участок А2 и т.д.), то можно отключить учёт затрат по подразделениям.
Аналитика учёта затрат
В течение месяца затраты накапливаются на счёте 20.01 «Основное производство» по следующим аналитическим разрезам: статьи затрат, номенклатурные группы и подразделения затрат.
Номенклатурные группы служат для укрупнённого учёта затрат. Как правило, в одну номенклатурную группу включают несколько видов однородной продукции. Например, номенклатурная группа «Мебель» может содержать следующие производимые изделия: столы, стулья, шкафы. При оценке фактической себестоимости изделий затраты внутри номенклатурной группы распределяются пропорционально плановой стоимости произведённых изделий.
Учёт общепроизводственных и общехозяйственных расходов
Аналитический учёт на счете 25 «Общепроизводственные расходы» ведётся по центрам затрат. То есть по тем подразделениям организации, которые участвуют в производстве продукции.
Поэтому при закрытии месяца расходы, накопленные на этом счёте по данному производственному подразделению, списываются в дебет счёта 20.01 «Основное производство» на это же подразделение и распределяются в нём по номенклатурным группам пропорционально базе распределения.
Напротив, аналитический учёт на счете 26 «Общепроизводственные расходы» ведётся по любым подразделениям организации, где возникают общехозяйственные расходы. Эти подразделения могут быть и не связаны с производством продукции.
Поэтому при закрытии месяца расходы, накопленные на этом счёте в данном подразделении, распределяются по всем производственным подразделениям и номенклатурным группам счёта 20 «Основное производство» пропорционально базе распределения.
Если в настройках учётной политики установлено, что общехозяйственные расходы включаются в себестоимость продаж (директ-костинг), то они не будут участвовать в формировании фактической себестоимости продукции.
Спецификации и требование-накладная
Если известны нормативы использования материалов и полуфабрикатов на производство конкретных видов продукции, то их целесообразно описать в спецификациях. Указание этих спецификаций при выпуске продукции приведёт к автоматическому списанию нужного количества материалов и полуфабрикатов.
Каждая спецификация характеризуется необходимым набором и объёмом материалов и полуфабрикатов, которые необходимы для выпуска заданного количества продукции.
При необходимости передавать в производство материалы и полуфабрикаты можно и специальным документом требование-накладная.
Учёт незавершённого производства (НЗП)
В налоговом учёте расчёт фактической стоимости продукции определяется по затратам, накопленным на счёте 20 «Основное производство», исключая остатки НЗП.
Законченные работы и услуги, которые ещё не сданы заказчику и/или не приняты им, исполнитель обязан включить в остатки НЗП, п. 1 ст. 319 НК РФ .
Из этого правила есть исключение для услуг. Исполнитель, вправе относить сумму прямых расходов на оказание производственных услуг, осуществленных в отчетном (налоговом) периоде, в полном объеме на уменьшение доходов от производства и реализации данного отчетного (налогового) периода без распределения на остатки НЗП; абз. 3 п. 2 ст. 318 НК РФ
Это право реализовано в программе 1С Бухгалтерия 3.0. Правда, очень важно иметь ввиду следующее обстоятельство. В конфигурации по формальным признакам работы и производственные услуги не различаются. Поэтому, если исполнитель выполняет работы и оказывает услуги, то устанавливать настройку для списания НЗП на уменьшение доходов ни в коем случае нельзя. Ибо она будет применяться и для работ. А для работ законодательство не предоставляет такого права.
Услуги вспомогательных производств
Услуги, оказываемые одним подразделением другому подразделению, отражаются документом «Отчёт производства за смену» на вкладке «Услуги». При этом, объём оказанных услуг можно указывать в натуральных или в стоимостных показателях.
Если точно известно, на какую номенклатурную группу будут списываться услуги вспомогательных производств, то в отчёте следует указать счёт 20 «Основное производство». В противном случае указываем счет 25 «Общепроизводственные расходы».
Учёт возвратных отходов
При выпуске продукции могут иметь место возвратные отходы: обрезки ткани, ДСП, опилки и др. Если в документе выпуска продукции вкладка «Возвратные отходы» не заполнена, это означает, что их либо нет, либо они в дальнейшем не учитываются и не используются.
Оприходовать возвратные отходы можно либо в виде материалов или в виде товаров и только по плановой стоимости. При этом затраты на производство уменьшаются на стоимость возвратных отходов.
Возвратные отходы можно использовать для собственных нужд или продавать их. Выручка от реализации возвратных отходов отражается в составе прочих доходов.
Учёт брака
Программа позволяет работать с двумя видами брака в производстве.
- Исправимый брак . Документом «Требование-накладная» списываются необходимые материалы и полуфабрикаты на исправление брака в дебет счёта 28 «Брак в производстве». Зарплата сотрудников, занятых исправлением брака также списывается на этот счёт. С помощью, например, ОСВ по счёту 28 определяем затраты на брак. Затем документом «Операция» списываем их в дебет счёта 96.09 «Резервы предстоящих расходов, прочие».
- Неисправимый брак . Выпуск неисправимой (бракованной) продукции регистрируется документом «Требование-накладная» по плановой стоимости. В качестве счёта затрат указывается счёт 28 «Брак в производстве» и соответствующая аналитика. Затем документом «Операция» необходимо списать затраты на брак в дебет счёта 91.02 «Прочие расходы». Фактические затраты на брак придётся оценивать вручную.
Давальческое сырьё
Программа позволяет работать с давальческим сырьем в двух направлениях. Так, если на предприятии нет производственных мощностей, то оно может передавать свои сырье и материалы на переработку сторонним организациям. И наоборот, она может принимать от сторонних заказчиков сырье и материалы для изготовления для них готовой продукции.
Ограничения производственного учёта
При покупке программы у производственной организации возникает не простой вопрос. Если , то достаточно ли будет её производственного функционала? Или лучше купить программу , а может быть даже 1С ERP.
Полное сравнение функционалов данных программ не является целью этой статьи. Здесь остановимся на тех ограничениях, которые имеются в программе 1С Бухгалтерия 3.0 и, которые могут обратить внимание пользователя на более специализированные программы.
Плановая цена
В течение отчётного периода учёт готовой продукции ведётся по плановым ценам. В программе не предусмотрена возможность предварительной оценки плановой цены продукции. Её придётся оценивать вручную.
Спецификации
В спецификациях невозможно указать технологические операции; только материалы и полуфабрикаты. Не предусмотрены и аналоги материалов. Данный вопрос можно разрешить созданием нескольких спецификаций, но в ряде случаев это может оказаться громоздким и неудобным решением.
Резервирование материалов
Отсутствует возможность резервирования материалов и полуфабрикатов. Пользователю придётся самому держать руку на пульсе.
Распределение материальных затрат
При формировании фактической стоимости материальные затраты при закрытии месяца распределяются автоматически и только пропорционально плановой стоимости выпущенной продукции. Распределять их как-то иным образом в программе не предусмотрено.
Учёт брака
Учёт брака предусмотрен. Однако оценивать фактические затраты, по которым будет списываться брак придётся оценивать вручную.
Затраты на оплату труда
Если сотрудник занят в производстве продукции, входящей в разные номенклатурные группы, то невозможно затраты на его оплату автоматически списать в необходимой пропорции на разные номенклатурные группы. Конечно, можно придумать «искуственные» способы решения этой проблемы, но они не всегда удобны или очень громоздки.
Сдельная оплата труда
В программе 1С Бухгалтерия 3.0 отсутствует сдельная форма оплаты труда. Можно, конечно, создать виды расчётов, которые будут отражать сдельный заработок. Но данные для него надо будет где-то считать на коленке и вручную вводить в программу. Для подобных ситуаций расчёт зарплаты лучше вести в специализированной программе 1С Зарплата и управление персоналом.
Позаказное производство
Как таковое позаказное производство в программе не предусмотрено, точнее не оно автоматизировано. Отсутствуют документы регистрирующие поступления заказов. Тем не менее, организовать позаказное производство можно. Для этого в справочнике «Номенклатура» для каждого заказа создаём новый элемент номенклатуры с видом «Продукция». Одновременно в справочнике «Номенклатурные группы» создаём (целесообразно одноимённую) номенклатурную группу и в неё включаем только данный заказ.
При небольшом позаказном производстве - это вполне приемлемое решение. Однако, если доля позаказного производства относительно велика, то указанные справочники будут стремительно разрастаться. Учёт будет не очень удобен.
Наряд-заказы
В программе 1С Бухгалтерия 3.0 не предусмотрено ведение наряд-заказов. Все необходимые операции бухгалтер отражает обычными документами бухгалтерского учёта.
Спецодежда
Допустим, раскройщик в одном и том же фартуке кроит и мужские джинсы, и женские платья, которые включены в разные номенклатурные группы. Автоматически погашать стоимость этого фартука с учётом выпуска продукции невозможно. Но можно поступить следующим образом.
В справочнике «Назначения использования» указать в способ отражения расходов несколькими проводками. Например, одна проводка в дебет счёта 20.01 на номенклатурную группу «Мужские джинсы», другая на этот же счёт, но на номенклатурную группу «Женские платья». Для каждой проводки в графе «Коэффициент» задать вручную соответствующую долю.
Как вариант можно списать на общепроизводственные или общехозяйственные расходы.
Инвентарь и хозяйственные принадлежности
Для инвентаря и хозяйственных принадлежностей в «Способе отражения расходов» можно указать только одну проводку. Поэтому, если раскройщик пользуется одними и теми же ножницами для раскройки и мужских джинсов и женских платьев, то погасить их стоимость на обе номенклатурные группы не получится.
Можно поизголяться: в документе «Передача материалов в эксплуатацию», на закладке «Инвентарь и хозяйственные принадлежности» для ножниц указать две строки, а в каждой из них для графы «Количество» указать значение, например, по 0.5; то есть по половинке ножниц. В этом случае для каждой половинке можно указать свой способ отражения расходов.
Если технологический процесс позволяет, то лучше для разных номенклатурных групп использовать свой инвентарь и хозяйственные принадлежности. Как вариант, их стоимость можно списать на общехозяйственные или общепроизводственные расходы.
Учёт незавершённого производства
В 1С Бухгалтерия 3.0 для учёта НЗП предусмотрен только суммовой учёт. Указать сколько и каких материалов и/или полуфабрикатов осталось в НЗП невозможно.
Планирование
Отсутствует операции по планированию закупок материалов, занятости работников и выпуску продукции.
Как сформировать отчет производства за смену в программе 1С 8.3
Для того, чтобы учесть выпуск продукции или полуфабрикатов в конфигурации 1С 8.3 Бухгалтерия предприятия 3.0, необходимо сформировать документ «Отчет производства за смену». В нем можно отразить услуги, которые подразделения оказывают друг другу. Документ вызывается из раздела «Производство» подраздел «Выпуск продукции».
Настройка производственного учета в 1С 8.3
1. В разделе «Справочники и настройки учета» в разделе «Производство» необходимо установить флажок «Ведется производственная деятельность» и выбрать тип плановых цен. По этим ценам будут списываться материалы в производство.
Примечание. Для установки различного вида цен используется документ «Установка цен номенклатуры».
2. На закладке «Учетная политика» необходимо заполнить разделы «Производство» и «Запасы»:

Особенности заполнения документа «Отчет производства за смену»
Выпуск продукции и полуфабрикатов отражается на закладке «Продукция», выпуск услуг – на закладке «Услуги».
Основные вопросы, на которые отвечает этот документ:
- Когда?
- Сколько?
- Из чего?
- На какой счет списать затраты?

Важно помнить, что списание и распределение затрат в программе 1С 8.3 происходит в разрезе номенклатурных групп. Поэтому указание правильной номенклатурной группы – гарантия корректного закрытия счетов затрат в конце месяца.
Флажок «Списать материалы» нужен для указания перечня материалов, из которого была выпущена продукция. Если этот флажок установлен, становится доступна закладка «Материалы», которая может быть заполнена автоматически по кнопке «Заполнить» на основании выбранной спецификации (выбирается на закладке «Продукция»).

На приведенном выше рисунке есть ошибка – не указана статья затрат в первой строчке. Статью можно заполнить прямо в документе (все колонки можно редактировать вручную). А можно указать статью в карточке номенклатуры – тогда статья будет подставляться в документы автоматически.
Для указания возвратных отходов есть специальная закладка с аналогичным названием.
Если бы в учетной политике был выбран метод списания МПЗ «ФИФО», то на закладке «Материалы» появилась бы дополнительная колонка «Документ оприходования», а в проводках заполнялась бы аналитика «Партии».
Примечание. Учет по партиям можно отключить в разделе «Справочники и настройки учета» на закладке «Запасы».
Проводки документа Отчет производства за смену в 1С 8.3
Документ «Отчет производства за смену» делает следующие проводки:

Красным выделена проводка оприходования возвратных отходов.
Все суммы рассчитаны на основании плановых цен, тип которых указан в учетной политике (за минусом НДС). Номенклатурная группа и для списания материалов, и для оприходования продукции одна – «Пасты шоколадные».
«Отчет производства за смену» и расчет себестоимости
Как посмотреть себестоимость выпущенной продукции?
Прежде всего необходимо выполнить закрытие месяца.
Для анализа себестоимости можно сформировать оборотно-сальдовую ведомость по счету затрат (Счет 20.01 – в нашем случае). Если в разделе «Отборы» выбрать нужную номенклатурную группу, то отчет выведет все затраты, которые в сумме и дают себестоимость.
В нашем примере все затраты отнесены на одну статью затрат – «Материальные расходы основного производства». Усложним пример, добавим еще одну статью «Затраты отдела качества» и учтем материальные затраты этого отдела в себестоимости продукции.
Для этого будем использовать наш любимый документ «Отчет производства за смену». В нем на закладке «Услуги» выберем соответствующую услугу, счет затрат, подразделение (для которого выполняется услуга), номенклатурную группу и статью затрат.

На закладке материалы укажем используемые расходные материалы, необходимые для проведения контроля качества. Обратите внимание – номенклатурная группа указана прежняя («Пасты шоколадные»), а статья затрат выбрана другая – «Расходы ОТК».


Выполним закрытие месяца и сформируем ОСВ по 20 счету с отбором по номенклатурной группе «Пасты шоколадные».

Как видим, структура затрат изменилась, появилась статья «Расходы ОТК».
Итак, документ «Отчет производства за смену» служит прежде всего для учета выпущенной продукции, полуфабрикатов и услуг, но не мене важной его задачей является сбор данных, а именно – прямых затрат, необходимых для расчета себестоимости.
По материалам: programmist1s.ru
Правильность и своевременность определения себестоимости произведенной продукции является одним из ключевых факторов, создающих конкурентные преимущества любого производства. Производственный учет, реализованный в программах на базе «1С:Предприятие», не только позволяет оперативно получать полную информацию о себестоимости произведенной продукции, но и рассчитать рентабельность самого производства. Эти данные могут служить основанием для принятия управленческих решений, планирования, привлечения инвестиций и пр.
Этапы производства в 1С 8
Производство любого вида товара можно разделить на несколько условных циклов:
- Закупка и оприходование материалов;
- Передача материалов в производство;
- Выпуск продукции;
- Расчет себестоимости готовой продукции.
Сегодня мы подробно расскажем, как в 1С производство как процесс учитывается, а также как отражаются все его этапы. Нашим инструментом станет самая популярная программа фирмы 1С – «1С:Бухгалтерия предприятия 3.0», а в качестве примера используем легкую промышленность, точнее – производство кожгалантерейной продукции.
Создание номенклатуры товаров в 1С
Учет производства начинается с определения номенклатуры производимого товара. Для этого в системе 1С перейдем в меню «Справочники», далее в разделе «Товары и услуги» нажмем указатель «Номенклатура». При нажатии кнопки «Создать» всплывает окно «Номенклатура (создание)», в котором необходимо поочередно заполнить поля, характеризующие наименование товара, его полное и краткое название, артикул и единицу измерения. В дальнейшем это значительно упростит учет производимой нами продукции. В нашем примере это сумка черного цвета из натуральной кожи.
После внесения в систему номенклатуры хотя бы по одному виду материалов система активизирует вкладку «Спецификация».
В общепринятом смысле спецификация – это документ, устанавливающий требования. Спецификация производимого товара представляет собой утвержденный перечень материалов и фурнитуры для пошива единицы товара. В нашем примере спецификация включает в себя следующий перечень материалов:
- Кожа натуральная черная/40 см;
- Нитки черные/20 м;
- Молния длинная/30 см/1 шт;
- Молния короткая/15 см/1 шт.
Закупка и оприходование материалов в 1С
Учет производства в 1С необходимо начинать с определения сметы расходов. Далее отделом закупок заключается ряд договоров на приобретение необходимых материалов. Производственный учет в 1С позволяет регистрировать все договора, а также счета и счет-фактуры от поставщиков в привязке к конкретным договорам. Для этого нужно в разделе «Покупки» выбрать вкладку «Счет от поставщика» или «Счет-фактуры полученные».

После оплаты счета, учет в 1С позволяет принять материалы на склад без повторного ввода закупаемого перечня товаров в систему. 1С автоматически осуществляет проводку по дебету счета 10 «Материалы» с кредита счета 60 «Поставщики и подрядчики».
Передача материалов в производство в системе 1С
На складе появились необходимые нам материалы. Теперь 1С допускает формирование электронного документа «Требование-накладная». Для чего он нам нужен? Этот документ позволяет списать в производство материалы со склада. Мы сможем его найти в меню «Производство». Далее с помощью кнопки «Создать» вводим сведения по необходимым материалам, их количеству, а также счету списания.
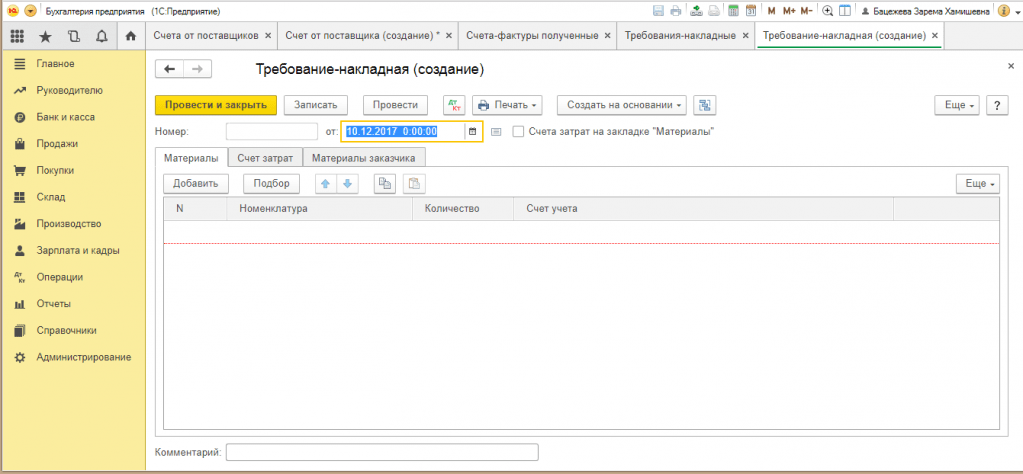
Проведение данного документа в 1С сформулирует проводку списания материалов (кредит счета 10) на производство (дебет счета 20). Требование-накладную можно сформировать, как по одному виду материала, так и по всем материалам необходимым для производства. Обратите внимание, что учет в 1С позволяет списать на производство только те материалы, которые были ранее оприходованы на склад, что создает дополнительный контроль, как в части учета материалов на складе, так и фактического списания на производство. В свою очередь, правильный выбор номенклатуры позволит избежать списания материалов, не связанных непосредственно с данным видом продукции. То есть, если организация, к примеру, занимается выпуском двух и более видов продукции, контроль по режиму «номенклатура» позволит избежать неточностей в учете.
Для пошива сумочки необходимо списать в производство следующие материалы:
- Натуральная кожа;
- Нитки;
- Фурнитура;
- Материал для подкладки.
Данные расходы формируют переменные затраты нашего производства.
Для отражения постоянных затрат производства необходимо в документе «Требование-накладная» снять флажок «Счета затрат» на закладке «Материалы». Данная операция позволит сформировать новую закладку «Счет затрат». Так как в нашем примере организация занимается только пошивом дамских сумочек, все иные расходы, связанные с содержанием управленческого персонала, можно сразу списать на производство.
Учет выпуска готовой продукции в 1С
По итогам работы смены в меню «Производство» создается документ «Отчет производства за смену».

В данном документе отражается количество пошитых за смену сумок. Для этого в меню нажимаем кнопку «Создать», затем в справочнике «Номенклатура» выбираем пошитый за смену вид сумок из натуральной кожи, устанавливаем количество и предполагаемую плановую себестоимость (так как фактическая себестоимость рассчитывается по итогам месяца, после проведения всех регламентных операций). Обратите внимание, что документ «Отчет производства за смену» можно также сформировать на основании «Требования-накладной».
Важно! В данном документе необходимо выбрать счет 43 «Готовая продукция», а также привязать спецификацию конкретного вида сумок, так как они могут отличаться по цвету, при прочих одинаковых затратах на производство.
Во вкладке «Материалы», нажатие кнопки «Заполнить» позволит 1С автоматически перенести из спецификации все необходимые материалы на производство единицы изделия, при этом количественные характеристики можно будет отредактировать. Одновременно спишутся материалы на производство: кожа, нитки, фурнитура, материал для подкладки. Данная операция сопровождается проводкой Дебет 20 счета «Основное производство»/Кредит 10 счета «Материалы». Учет в 1С позволяет одновременно при проведении данного документа сформировать проводку по выпуску продукции из производства: Дебет счета 43 «Готовая продукция»/Кредит счета 20 «Основное производство».
Расчет себестоимости готовой продукции в 1С
Документы «Требование-накладная» и «Отчет производства за смену» формируют одинаковые проводки по списанию материалов на производство (Дт-20 сч. Кт-10 сч.). Для того чтобы дважды не списать одни и те же материалы на производство, нужно провести один из указанных документов – «Отчет производства за смену», так как он помимо списания материалов формирует проводку по выпуску продукции из производства.
Расчет фактической себестоимости готовой продукции осуществляется в 1С проведением регламентной операции по закрытию месяца. Для этого в меню «Операции» нужно выбрать раздел «Регламентные операции». Нажатием кнопки «Создать» формируется перечень регламентных операций: «амортизация стоимости основных средств», «расчет налогов» и прочее. Мы выбираем создание электронного документа «Закрытие счетов 20, 23, 25, 26». Напомним, что по дебету счета 20 «Основное производство» отражены отнесенные на производство затраты, а по кредиту учитывается готовая продукция из производства. Разница между дебетом и кредитом счета 20 и есть фактическая себестоимость произведенного нами товара.
Учет незавершенного производства в 1С
Благодаря 1С производственный учет значительно упрощен и позволяет контролировать процесс производства на каждом из его этапов. Однако обратим внимание, что конец месяца и проведение регламентных операций не всегда совпадают с процессом производства, и на конец отчетного периода может иметься незавершенное производство. Для решения данного вопроса учет в 1С дополнен модулем «Инвентаризация незавершенного производства». Важность данной операции обусловлена тем, что учет незавершенного производства напрямую связан с финансовыми результатами деятельности организации за отчетный период. Кроме выполнения требований бухгалтерского учета периодическая инвентаризация незавершенного производства позволяет оценить качество производимой продукции, соблюдение его номенклатуры, наличие брака или излишка в производстве.
Для того чтобы правильно оформить в 1С учет незавершенного производства нужно в меню «Производство» выбрать раздел «Инвентаризация НЗП». Документ предназначен для учета остатков по подразделениям затрат, а также по счетам учета затрат. Нажав кнопку «Создать», формируем электронный документ «Инвентаризация незавершенного производства (создание)». Далее последовательно заполняем реквизиты документа: номер, дату, сумму остатка в разрезе номенклатурных групп и др.

При формировании себестоимости готовой продукции в ее состав может входить стоимость НЗП прошлого месяца. Важно помнить, что незавершенным производством является продукция не прошедшая всех стадий (этапов) производства на определенную дату. При учете незавершенного производства применяется также счет 21 «Полуфабрикаты собственного производства».
Учет полуфабрикатов собственного производства в 1С
Использование в учете счета 21 «Полуфабрикаты собственного производства» нужно организациям, установившим выпуск полуфабрикатов в качестве отдельного цикла производства, иные компании ведут учет полуфабрикатов в составе незавершенного производства. По дебету данного счета в корреспонденции со счетом 20 «Основное производство» отражаются суммы фактических затрат на изготовление полуфабрикатов, по кредиту происходит списание на те же производственные счета стоимости использованных полуфабрикатов.
Производство полуфабрикатов оформляется документом «Отчет производства за смену», создаваемым в меню «Производство»/«Выпуск продукции». Последовательно заполняются поля: счет списания (как правило, 20/1 «Основное производство»), производственное подразделение выпустившее полуфабрикат, количество, плановая стоимость, счет учета 21 «Полуфабрикаты собственного производства». Проведение данного документа является основанием для учета полуфабрикатов на складе.
Закрытие счетов затрат в 1С
Закрытие счетов затрат (20/21/25/26/29) осуществляется проведением регламентной операции «Закрытие месяца». Если с прямыми расходами все относительно понятно (это материалы, заработная плата работников, осуществляющих производство конкретного вида продукции), то с накладными (косвенными) расходами все гораздо сложнее. Для корректного распределения косвенных расходов бухгалтеру нужно тщательно проработать и отразить в разделе «Учетная политика» метод распределения затрат. Как правило, это распределение пропорционально либо выпуску готовой продукции, либо заработной плате.

При неправильном или неполном отражении метода учета затрат система 1С выдает информацию с указанием конкретной ошибки в учетной политике, а также предложением по его устранению.

Косвенные расходы списываются на счет 20 «Основное производство» или сразу относятся на счет 90 «Продажи». Закрытие счетов по учету косвенных расходов осуществляется раньше закрытия счета 20 «Основное производство».
При правильной настройке учета косвенных расходов суммы на счетах 25/26/29 распределятся между номенклатурными группами производимых товаров пропорционально выбранному методу. В нашем примере организация производит пошив только дамской сумочки, в связи с чем, все суммы косвенных расходов списываются только на производство этого товара. Счет 20 «Основное производство» закрывается счетом 40 «Готовая продукция».
В заключение еще раз хотелось бы отметить, что возможности учета, реализованные в программе «1С:Бухгалтерия», охватывают все этапы производства и дают широкие возможности контроля, анализа и отслеживания их прохождения. Естественно, производственный учет в рассмотренной нами программе имеет универсальный, а значит – несколько «поверхностный» характер. Наиболее полные возможности автоматизации учета на производственном предприятии предлагаются в таких решениях, как «1С:УНФ», «1С:Комплексная автоматизация», а также для самых крупных производств – «1С:ERP».